



สรุปบทความ
- ปี 2013 ไซปรัสแปลงเงินฝากส่วนที่เกิน €100,000 ของลูกค้า Bank of Cyprus เป็นหุ้นธนาคาร 47.5% และ Bitcoin พุ่งจากราว $47 ไปแตะ $260 ก่อนร่วงลงมากกว่าครึ่ง
- Bail-in กลายเป็นแนวทางมาตรฐานในการแก้ปัญหาธนาคารทั่วโลกหลังวิกฤต 2008 ขณะที่มีรายงานถึงวิกฤตความเชื่อมั่นรอบ Ueno Bank ในปารากวัยซึ่งรายละเอียดยังต้องรอการยืนยัน
- สคฝ. ไทยคุ้มครองเงินฝากเพียง 1 ล้านบาทต่อรายต่อธนาคาร เงินส่วนที่เกินมีสถานะเป็นเงินที่ให้ธนาคารกู้ และบทเรียนสำคัญคือการเข้าใจความเสี่ยงคู่สัญญาทั้งในธนาคาร กระดานเทรด และกระเป๋าที่เก็บเอง
แนวโน้มผลกระทบต่อราคา NEUTRAL
บทความนี้เป็นการย้อนรอยประวัติศาสตร์และชวนคิดเรื่องความเสี่ยงเงินฝาก ไม่ได้มีปัจจัยใหม่ที่กระทบราคา Bitcoin โดยตรง แม้วิกฤตความเชื่อมั่นในธนาคารเคยหนุนราคา Bitcoin ในปี 2013 แต่ครั้งนั้นก็ตามมาด้วยการร่วงหนัก จึงมองเป็นกลาง
ลองนึกภาพว่าคุณตื่นขึ้นมาเช้าวันเสาร์ แล้วพบว่าธนาคารที่ฝากเงินมาทั้งชีวิตปิดประตู ตู้ ATM กดเงินได้แค่วันละไม่กี่ร้อย และรัฐบาลกำลังเจรจากันว่าจะ “หัก” เงินในบัญชีของคุณไปเท่าไร นี่ไม่ใช่พล็อตหนัง แต่เป็นสิ่งที่เกิดขึ้นจริงกับชาวไซปรัสเมื่อเดือนมีนาคม 2013 และสุดท้าย ลูกค้ารายใหญ่ของ Bank of Cyprus ถูกแปลงเงินฝากส่วนที่เกิน €100,000 ไปเป็นหุ้นธนาคารถึง 47.5%
เหตุการณ์นั้นคือจุดเริ่มต้นของภาพจำ “Bitcoin คือที่หลบภัย” ที่ชุมชนคริปโตเล่าต่อกันมากว่าสิบปี และวันนี้ เรื่องเดียวกันกำลังถูกพูดถึงอีกครั้ง เมื่อมีรายงานถึงวิกฤตความเชื่อมั่นรอบธนาคาร Ueno Bank ในปารากวัย ประเทศที่บังเอิญเป็นศูนย์กลางการขุด Bitcoin สำคัญของโลก คำถามที่ผมอยากชวนคิดไม่ใช่ว่าไซปรัสหรือปารากวัยเป็นอย่างไร แต่คือ เงินในบัญชีของคุณปลอดภัย 100% จริงหรือเปล่า
สุดสัปดาห์ที่ชาวไซปรัสตื่นมาเจอธนาคารปิด
ย้อนกลับไปช่วงกลางเดือนมีนาคม 2013 ไซปรัสเป็นประเทศเล็ก ๆ ในยูโรโซนที่ระบบธนาคารใหญ่เกินตัวเศรษฐกิจหลายเท่า ธนาคารใหญ่อย่าง Bank of Cyprus และ Laiki Bank ขาดทุนหนักจากการถือพันธบัตรรัฐบาลกรีซที่ถูกตัดมูลค่าไปก่อนหน้านั้น เมื่อต้องขอเงินช่วยเหลือจากกลุ่มประเทศยูโรโซนและ IMF เงื่อนไขที่ตามมาคือ “ผู้ฝากเงินต้องร่วมจ่ายด้วย”
ข้อเสนอแรกที่ออกมาช่วงสุดสัปดาห์วันที่ 16 มีนาคม 2013 คือการเก็บภาษีจากเงินฝากทุกบัญชี รวมถึงบัญชีที่ต่ำกว่า €100,000 ซึ่งควรได้รับความคุ้มครองตามกฎของยุโรปด้วย ตัวเลขที่เสนอคือ 6.75% สำหรับเงินฝากไม่เกิน €100,000 และ 9.9% สำหรับส่วนที่เกิน ข้อเสนอนี้ทำให้คนทั้งยุโรปช็อก เพราะมันแปลว่า “เงินฝากที่รัฐบอกว่าคุ้มครอง” ก็ยังถูกเอามาวางบนโต๊ะเจรจาได้
รัฐสภาไซปรัสโหวตคว่ำแผนนี้ ธนาคารปิดทำการต่อเนื่องเกือบสองสัปดาห์ และข้อตกลงฉบับสุดท้ายเมื่อวันที่ 25 มีนาคม 2013 ก็หันไปเล่นงานเฉพาะเงินฝากส่วนที่เกิน €100,000 แทน Laiki Bank ถูกปิดและแยกส่วนที่ดีไปรวมกับ Bank of Cyprus ส่วนลูกค้า Bank of Cyprus ที่มีเงินเกินวงเงินคุ้มครอง ถูกแปลงเงิน 47.5% ของส่วนเกินเป็นหุ้นธนาคาร หลังจากนั้นไซปรัสยังใช้มาตรการควบคุมเงินทุนไหลออกยาวนานจนถึงปี 2015
คนที่โดนหนักที่สุดไม่ใช่นักเก็งกำไร แต่เป็นธุรกิจท้องถิ่นที่พักเงินหมุนเวียนไว้ในบัญชี คนที่เพิ่งขายบ้าน และผู้เกษียณที่เก็บเงินก้อนไว้ทั้งก้อน คนกลุ่มนี้ไม่ได้ทำอะไรผิด พวกเขาแค่เชื่อว่าธนาคารคือที่ที่ปลอดภัยที่สุด
Bitcoin จากของเล่นเนิร์ดสู่ทางหนีไฟ และขาลงที่ตามมา
ก่อนวิกฤตไซปรัส Bitcoin ยังเป็นของแปลกที่คนส่วนใหญ่ไม่เคยได้ยิน ราคาช่วงต้นเดือนมีนาคม 2013 อยู่ราว $47 แต่เมื่อข่าวการยึดเงินฝากแพร่ไปทั่วโลก คำถามง่าย ๆ ก็เกิดขึ้นในหัวคนจำนวนมาก ถ้ารัฐและธนาคารแตะเงินในบัญชีเราได้ มีอะไรบ้างที่ไม่มีใครแตะได้
คำตอบที่สื่อทั่วโลกเริ่มพูดถึงคือ Bitcoin สินทรัพย์ที่ไม่มีธนาคารตรงกลาง ไม่มีใครสั่งอายัดได้ และโอนข้ามพรมแดนได้ในไม่กี่นาที ภายในไม่กี่สัปดาห์ ราคาพุ่งขึ้นไปแตะระดับ $260 ในช่วงต้นเดือนเมษายน 2013 เพิ่มขึ้นมากกว่า 5 เท่า
แต่ส่วนที่ชุมชนคริปโตมักเล่าข้ามไป คือสิ่งที่เกิดขึ้นต่อจากนั้น ประมาณวันที่ 10 เมษายน 2013 ราคาร่วงลงมากกว่าครึ่งภายในเวลาไม่ถึงวัน ส่วนหนึ่งเพราะ Mt. Gox เว็บกระดานเทรดที่ใหญ่ที่สุดในยุคนั้นรับปริมาณการซื้อขายไม่ไหวจนระบบล่ม และอีกหนึ่งปีต่อมา Mt. Gox ก็ล้มละลายพร้อม Bitcoin ของลูกค้าจำนวนมหาศาล
พูดง่าย ๆ คือ คนที่หนีความเสี่ยงจากธนาคาร แล้วไปฝาก Bitcoin ไว้กับกระดานเทรด ก็แค่ย้ายจากคู่สัญญารายหนึ่งไปหาคู่สัญญาอีกรายหนึ่ง ซึ่งบางรายเสี่ยงยิ่งกว่าเดิม นี่คือบทเรียนครึ่งหลังของไซปรัสที่สำคัญไม่แพ้ครึ่งแรก
Bail-in ไม่ใช่เรื่องประหลาดของไซปรัสอีกต่อไป
หลายคนคิดว่าไซปรัสเป็นกรณีพิเศษของประเทศเล็กที่ระบบการเงินพัง แต่ความจริงที่น่าคิดกว่าคือ หลักการ “Bail-in” หรือการให้เจ้าหนี้และผู้ฝากเงินรายใหญ่รับภาระความเสียหายของธนาคารเอง กลายเป็นแนวทางมาตรฐานของการแก้ไขปัญหาธนาคารทั่วโลกหลังวิกฤต 2008
เหตุผลเข้าใจได้ ในปี 2008 รัฐบาลหลายประเทศใช้เงินภาษีประชาชนอุ้มธนาคาร หรือ Bail-out จนเกิดกระแสต่อต้านรุนแรง คณะกรรมการรักษาเสถียรภาพทางการเงิน (FSB) จึงวางหลักการว่าความเสียหายควรตกกับผู้ถือหุ้นและเจ้าหนี้ของธนาคารก่อน ไม่ใช่ผู้เสียภาษี สหภาพยุโรปเขียนเครื่องมือ Bail-in ไว้ในกฎหมายแก้ปัญหาธนาคาร (BRRD) ซึ่งมีผลบังคับใช้ตั้งแต่ปี 2016
ในเชิงหลักการ นี่คือความยุติธรรม แต่ในทางปฏิบัติ มันแปลว่าเส้นแบ่งระหว่าง “เงินฝาก” กับ “เงินให้ธนาคารกู้” ชัดเจนขึ้นกว่าที่คนทั่วไปเข้าใจ เงินที่อยู่ในวงเงินคุ้มครองคือเงินฝาก ส่วนที่เกินจากนั้นคือหนี้ที่ธนาคารติดคุณอยู่ และถ้าธนาคารล้ม คุณคือเจ้าหนี้ที่ต้องต่อคิวรอ
กรณี Silicon Valley Bank ในสหรัฐฯ เมื่อเดือนมีนาคม 2023 ก็สะท้อนเรื่องนี้ เงินฝากส่วนใหญ่ของ SVB เกินวงเงินคุ้มครอง $250,000 สุดท้ายทางการสหรัฐฯ ตัดสินใจคุ้มครองเงินฝากทั้งหมดเป็นกรณีพิเศษ แต่นั่นเป็นการตัดสินใจทางการเมืองในช่วงสุดสัปดาห์ ไม่ใช่สิทธิ์ที่ผู้ฝากมีอยู่ตั้งแต่แรก ถ้าคำตัดสินออกมาอีกทาง ภาพที่เห็นอาจไม่ต่างจากไซปรัส
ปารากวัยกับคำถามเรื่อง 3% ที่เหลือ
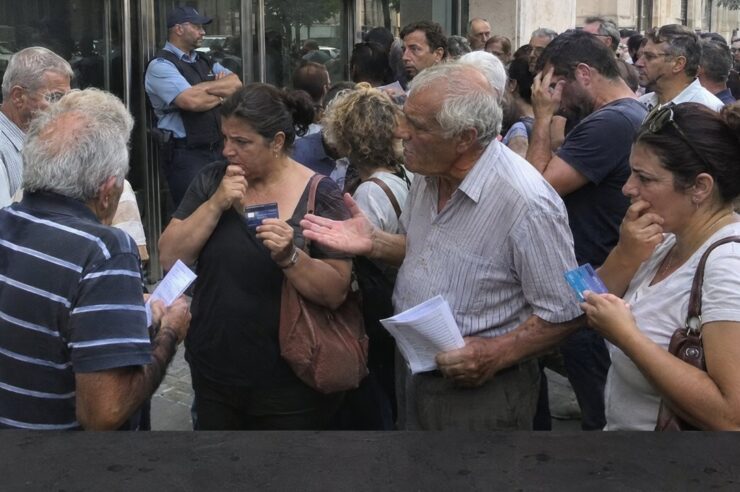
ตัดมาที่ปัจจุบัน มีรายงานและโพสต์บนโซเชียลมีเดียจำนวนหนึ่งพูดถึงวิกฤตความเชื่อมั่นรอบธนาคาร Ueno Bank ในปารากวัย พร้อมภาพการประท้วงของประชาชน และคำยืนยันจากฝั่งเจ้าหน้าที่ว่า “ผู้ฝากเงิน 97% ได้รับความคุ้มครอง” ผู้เขียนขอระบุไว้ชัดเจนว่า รายละเอียดของวิกฤตครั้งนี้ ทั้งขนาดความเสียหาย สาเหตุ และตัวเลขที่ถูกอ้างถึง ยังอยู่ระหว่างการตรวจสอบ และไม่ควรถูกนำไปตีความเกินกว่าข้อมูลที่มี
แต่สมมติว่าตัวเลข 97% นั้นถูกต้อง ประโยคนี้ก็ยังน่าคิดมาก เพราะมันคือรูปแบบเดียวกับที่ทางการทั่วโลกใช้สื่อสารในช่วงวิกฤต คนส่วนใหญ่ปลอดภัย จึงไม่ต้องตื่นตระหนก ซึ่งในแง่จำนวนบัญชีอาจเป็นความจริง แต่ในแง่มูลค่าเงิน 3% ที่เหลืออาจเป็นเจ้าของเงินก้อนใหญ่ที่สุดในระบบ คนกลุ่มนี้คือเจ้าของธุรกิจ ผู้เกษียณ และคนที่ขายทรัพย์สินแล้วพักเงินไว้ เหมือนที่เกิดในไซปรัสไม่มีผิด
ปารากวัยยังน่าสนใจสำหรับคนในวงการ Bitcoin ด้วยเหตุผลอีกชั้นหนึ่ง ประเทศนี้เป็นศูนย์กลางการขุด Bitcoin ที่สำคัญของละตินอเมริกา เพราะมีไฟฟ้าราคาถูกจากเขื่อน Itaipu เขื่อนพลังน้ำขนาดยักษ์ที่ใช้ร่วมกับบราซิล นั่นแปลว่าปารากวัยเป็นทั้งแหล่งผลิต Bitcoin และกำลังเป็นสนามทดสอบความเชื่อมั่นต่อธนาคารไปพร้อมกัน ถ้าความกังวลลุกลาม เราอาจได้เห็นว่าคนท้องถิ่นจะหันมาสนใจสินทรัพย์ที่ขุดอยู่ในประเทศตัวเองหรือไม่ ซึ่งเป็นสิ่งที่ต้องติดตามจากข้อมูลจริง ไม่ใช่การคาดเดา
เงินฝากเกิน 1 ล้านบาทของคนไทยคือเงินที่ให้ธนาคารกู้
คราวนี้ลองหันกลับมามองตัวเอง ตั้งแต่วันที่ 11 สิงหาคม 2021 สถาบันคุ้มครองเงินฝาก (สคฝ.) ของไทย คุ้มครองเงินฝากสูงสุด 1 ล้านบาทต่อผู้ฝากหนึ่งรายต่อหนึ่งสถาบันการเงิน หลังจากทยอยลดวงเงินลงมาจากระดับที่สูงกว่านี้มากในอดีต
ความหมายในทางปฏิบัติคือ ถ้าคุณมีเงินฝาก 5 ล้านบาทในธนาคารเดียว แล้วธนาคารนั้นถูกปิด คุณได้รับเงินคืนจาก สคฝ. 1 ล้านบาท ส่วนอีก 4 ล้านบาทที่เหลือ คุณต้องรอรับเงินจากการชำระบัญชีและขายทรัพย์สินของธนาคาร ซึ่งอาจได้ครบ ได้ไม่ครบ และใช้เวลาไม่แน่นอน พูดตรง ๆ คือ เงินส่วนที่เกิน 1 ล้านบาท ไม่ได้มีสถานะเป็น “เงินฝากที่ปลอดภัย” แต่เป็นเงินที่คุณให้ธนาคารกู้โดยไม่มีหลักประกัน
คนไทยรุ่นที่ผ่านวิกฤตต้มยำกุ้งปี 1997 อาจจำได้ว่าตอนนั้นมีบริษัทเงินทุน 56 แห่งถูกปิดถาวร แต่ช่วงนั้นรัฐบาลไทยผ่านกองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) ประกาศค้ำประกันเงินฝากแบบเต็มจำนวน ภาระความเสียหายมหาศาลจึงตกไปอยู่ที่รัฐและผู้เสียภาษีไทย ซึ่งเป็นหนี้ที่ทยอยใช้กันมาอีกหลายสิบปี ระบบวงเงินคุ้มครอง 1 ล้านบาทในวันนี้ถูกออกแบบมาเพื่อไม่ให้เหตุการณ์แบบนั้นเกิดซ้ำ นั่นแปลว่าครั้งหน้า รัฐบอกเราไว้ล่วงหน้าแล้วว่าจะไม่อุ้มทั้งหมด
ผู้เขียนไม่ได้บอกว่าธนาคารไทยกำลังจะล้ม ระบบธนาคารไทยวันนี้แข็งแรงกว่าปี 1997 มาก ทั้งเรื่องเงินกองทุนและการกำกับดูแล แต่ประเด็นคือ คนจำนวนมากยังเข้าใจว่าเงินในบัญชีออมทรัพย์คือ “เงินสดที่ปลอดภัย 100%” ทั้งที่ตามกฎหมายแล้ว มันปลอดภัย 100% แค่ถึงเพดานที่กำหนดเท่านั้น
ความเสี่ยงคู่สัญญามีอยู่ทุกที่ รวมถึงใน Bitcoin
ถ้าบทความนี้จบตรงที่ว่า “ธนาคารไม่ปลอดภัย จงซื้อ Bitcoin” นั่นจะเป็นการเล่าความจริงแค่ครึ่งเดียว และเป็นครึ่งที่อันตรายด้วย
คำที่ควรจำจากไซปรัสคือ “ความเสี่ยงคู่สัญญา” (Counterparty Risk) ความเสี่ยงที่คนหรือองค์กรที่ถือเงินแทนเรา ไม่สามารถคืนเงินให้เราได้ ความเสี่ยงนี้ไม่ได้หายไปเมื่อเราย้ายเงินออกจากธนาคาร มันแค่เปลี่ยนหน้าตา
- บัญชีธนาคาร คู่สัญญาคือธนาคาร มีวงเงินคุ้มครองจากรัฐในระดับหนึ่ง ส่วนที่เกินคือความเสี่ยงของเรา
- เหรียญบนเว็บกระดานเทรด คู่สัญญาคือกระดานเทรด ซึ่งโดยทั่วไปไม่มีระบบคุ้มครองแบบเงินฝากธนาคาร บทเรียนจาก Mt. Gox ในปี 2014 และ FTX ในปี 2022 แสดงให้เห็นแล้วว่าลูกค้าอาจรอเงินคืนเป็นปี หรือได้คืนไม่ครบ
- กระเป๋าที่เก็บกุญแจเอง ไม่มีคู่สัญญา แต่คุณกลายเป็นธนาคารของตัวเอง ถ้าทำกุญแจหาย จำวลีกู้คืนไม่ได้ หรือโดนหลอกให้เซ็นธุรกรรม ไม่มีใครช่วยคุณได้เลย
- ความผันผวนของราคา แม้จะไม่มีใครยึด Bitcoin ของคุณได้ แต่ราคาก็ร่วงได้มากกว่าครึ่งในเวลาสั้น ๆ อย่างที่เกิดขึ้นทันทีหลังวิกฤตไซปรัส
ดังนั้นคำถามที่ถูกต้องไม่ใช่ “ธนาคารหรือ Bitcoin อะไรปลอดภัยกว่า” แต่คือ “เงินแต่ละก้อนของเรา ฝากความเชื่อใจไว้กับใคร และถ้าคนคนนั้นล้ม เราจะเหลืออะไร” การกระจายเงินฝากให้อยู่ในวงเงินคุ้มครองของหลายธนาคาร การไม่ทิ้งคริปโตก้อนใหญ่ไว้บนกระดานเทรดนาน ๆ และการเรียนรู้วิธีเก็บกุญแจอย่างถูกต้องก่อนตัดสินใจเก็บเอง ล้วนเป็นการจัดการความเสี่ยงชุดเดียวกัน
ความเห็นผู้เขียน
สิ่งที่ทำให้ผมขนลุกทุกครั้งที่อ่านเรื่องไซปรัส ไม่ใช่ตัวเลข 47.5% แต่คือข้อเท็จจริงที่ว่า ชาวไซปรัสไม่มีใครรู้ล่วงหน้าเลย ไม่มีประกาศเตือนเป็นเดือน ไม่มีช่วงเวลาให้เตรียมตัว ทุกอย่างถูกตัดสินในห้องประชุมช่วงสุดสัปดาห์ แล้วคนธรรมดาก็ตื่นมาพบว่าธนาคารปิดไปแล้ว
ส่วนตัวผมคิดว่า ไซปรัสครั้งต่อไป ไม่ว่าจะเกิดที่ไหน ก็น่าจะไม่ส่งสัญญาณบอกล่วงหน้าเหมือนกัน และคนที่เจ็บที่สุดจะไม่ใช่คนที่กลัวและเตรียมตัว แต่เป็นคนที่มั่นใจว่าเงินตัวเองปลอดภัย 100% โดยไม่เคยเปิดดูว่ากฎคุ้มครองเขียนไว้ว่าอย่างไร
ผมไม่อยากให้ใครอ่านบทความนี้แล้วรีบไปถอนเงินออกจากธนาคาร เพราะนั่นไม่ใช่บทเรียนที่ถูก ระบบธนาคารยังเป็นโครงสร้างพื้นฐานที่เราทุกคนต้องใช้ และ Bitcoin เองก็พิสูจน์มาแล้วตั้งแต่ปี 2013 ว่ามันผันผวนได้รุนแรงแค่ไหน สิ่งที่ผมอยากให้ทำคือเรื่องง่ายกว่านั้นมาก เปิดดูว่าคุณมีเงินเกิน 1 ล้านบาทในธนาคารเดียวหรือเปล่า ถ้ามี ให้รู้ไว้ว่าส่วนเกินนั้นมีสถานะเป็นอะไร และถ้าคุณถือคริปโต ให้ถามตัวเองแบบเดียวกันว่าเหรียญของคุณอยู่ในมือใคร
สำหรับปารากวัย ผมจะติดตามต่อเมื่อมีข้อมูลที่ยืนยันได้มากขึ้น โดยเฉพาะคำถามว่า 3% ที่ไม่ได้รับความคุ้มครองคือใคร และพวกเขาจะได้เงินคืนเท่าไร เพราะคำตอบของคำถามนั้น คือคำตอบเดียวกับที่ผู้ฝากเงินทุกประเทศ รวมถึงคนไทย ควรรู้ไว้ก่อนวันที่ต้องใช้มันจริง ๆ
ภาพจาก AI