


สรุปบทความ
- Payward เจ้าของ Kraken รายงาน adjusted EBITDA ไตรมาส 3 อยู่ที่ 60 ล้านดอลลาร์ ลดลง 66% จากปีก่อน แต่เพิ่มขึ้น 163% จากไตรมาส 2
- ส่วนแบ่งตลาด spot ขึ้นเป็น 6.5% จาก 3.3% แต่ปริมาณธุรกรรมจริงลดลง 30% เพราะคู่แข่งเสียปริมาณเร็วกว่า
- Kraken ไม่มีใบอนุญาตจากสำนักงาน ก.ล.ต. ไทย ผู้ใช้ไทยจึงใช้บริการต่างประเทศโดยตรง
แนวโน้มผลกระทบต่อราคา NEUTRAL
ตัวเลขผสมกัน กำไรลดมากเมื่อเทียบปีก่อนแต่ฟื้นจากไตรมาสก่อน และรูปแบบเดียวกันเกิดขึ้นกับ Coinbase จึงเป็นภาพของทั้งอุตสาหกรรมในตลาดซบเซา ไม่มีข้อมูลที่บ่งชี้ปัญหาการเงินของ Kraken
ส่วนแบ่งตลาดเกือบเท่าตัว แต่กำไรหลักหายไปสองในสาม ตัวเลขสองชุดนี้มาจากรายงานฉบับเดียวกันของ Payward บริษัทแม่ของ Kraken ที่เผยแพร่ช่วงดึกของวันศุกร์ที่ 13 พ.ย. 2569 ตามเวลาสหรัฐฯ โดยส่วนแบ่งปริมาณซื้อขาย spot ทั่วโลกขยับจาก 3.3% เป็น 6.5% ภายในหนึ่งปี ขณะที่ adjusted EBITDA ไตรมาส 3 อยู่ที่ 60 ล้านดอลลาร์ (ราว 2,070 ล้านบาท ที่อัตรา 34.50 บาทต่อดอลลาร์) ลดลง 66% จากช่วงเดียวกันปีก่อน
ฟังเผิน ๆ เหมือนข่าวร้าย แต่ถ้าอ่านรายงานจริงจะเห็นว่าเรื่องนี้ซับซ้อนกว่านั้น และบอกอะไรเกี่ยวกับธุรกิจกระดานเทรดช่วงตลาดซบเซาได้มากทีเดียว
สรุปตัวเลขสำคัญจากรายงานไตรมาส 3
- Adjusted EBITDA 60 ล้านดอลลาร์ ลดลง 66% เมื่อเทียบปีต่อปี (ไตรมาส 3 ปี 2568 อยู่ราว 178.6 ล้านดอลลาร์) แต่เพิ่มขึ้น 163% จากไตรมาส 2 ที่ 23 ล้านดอลลาร์
- อัตรากำไร Adjusted EBITDA อยู่ที่ 12% ของ Total Platform Margin (TPM) เพิ่มจาก 5% ในไตรมาสก่อน
- ส่วนแบ่งตลาด spot ทั่วโลก 6.5% ในเดือน ก.ย. 2569 เทียบกับ 3.3% ในเดือน ก.ย. 2568
- TPM 487 ล้านดอลลาร์ ลดลง 12% จากปีก่อน แต่เพิ่มขึ้น 12% จากไตรมาส 2
- ปริมาณธุรกรรมบนแพลตฟอร์ม 3.53 แสนล้านดอลลาร์ ลดลง 30% จากปีก่อน แต่เพิ่มขึ้น 22% จากไตรมาส 2
- บัญชีที่มีเงินฝาก 7.1 ล้านบัญชี เพิ่มขึ้น 37% และสัญญาอนุพันธ์ที่ซื้อขาย 66 ล้านสัญญา เพิ่มขึ้น 84%
จุดที่ควรสังเกตคือ Payward เลิกใช้ตัวเลข “adjusted revenue” แบบเดิม และเปลี่ยนมาใช้ TPM ซึ่งหักต้นทุนโดยตรงของคริปโตที่ส่งมอบให้ลูกค้า และรางวัลสเตกกิ้งที่จ่ายให้ลูกค้าออกแล้ว ดังนั้นเราจึงไม่มียอดรายได้รวมแบบเดิมให้เทียบตรง ๆ ในบทความนี้ใช้ TPM เป็นตัวแทนของ “รายได้สุทธิจากแพลตฟอร์ม”
Adjusted EBITDA คืออะไร พูดแบบคนทั่วไป
EBITDA คือกำไรจากการดำเนินงานหลักก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย พูดง่าย ๆ คือดูว่าธุรกิจหาเงินจากงานประจำได้เท่าไร โดยยังไม่เอาเรื่องโครงสร้างหนี้ ภาษี และการตัดมูลค่าทรัพย์สินมาปนกัน
ส่วนคำว่า adjusted คือการตัดรายการพิเศษที่บริษัทมองว่าไม่ใช่งานประจำออกไปอีกชั้น เช่น กำไรหรือขาดทุนจากการตีมูลค่าเหรียญคริปโตที่ถือไว้ ค่าตอบแทนที่จ่ายเป็นหุ้น ค่าใช้จ่ายจากการเข้าซื้อกิจการ และค่าใช้จ่ายด้านคดีความ ข้อดีคือเห็นภาพการทำงานจริงชัดขึ้น ข้อควรระวังคือตัวเลขนี้ไม่ใช่กำไรสุทธิตามมาตรฐานบัญชี และแต่ละบริษัทเลือกตัดรายการต่างกัน การเทียบข้ามบริษัทจึงต้องระวัง
ทำไมส่วนแบ่งตลาดเพิ่ม แต่กำไรลด
คำตอบแรกคือ ส่วนแบ่งตลาดไม่ใช่ปริมาณการซื้อขายจริง ปริมาณธุรกรรมบนแพลตฟอร์มของ Payward ลดลง 30% จากปีก่อน การที่ส่วนแบ่งขึ้นจาก 3.3% เป็น 6.5% จึงหมายความว่ากระดานเทรดอื่นทั้งอุตสาหกรรมเสียปริมาณไปเร็วกว่า ไม่ได้แปลว่า Kraken เทรดเพิ่มเป็นสองเท่า เปรียบได้กับแบ่งเค้กชิ้นเล็กลงเรื่อย ๆ แล้วได้สัดส่วนมากขึ้น แต่ชิ้นที่ถือในมือก็ยังเล็กกว่าปีก่อน
คำตอบที่สองคือรายได้จากค่าธรรมเนียมซื้อขายผูกกับปริมาณโดยตรง เมื่อความผันผวนของคริปโตอยู่ในระดับต่ำหลายปี นักเทรดรายย่อยเข้ามาน้อยลง รายได้ส่วนนี้จึงถูกบีบ TPM ที่ลด 12% ขณะที่ปริมาณลด 30% สะท้อนว่ารายได้จากส่วนอื่นช่วยพยุงไว้ได้ส่วนหนึ่ง สัดส่วนรายได้จากสินทรัพย์และการเข้าถึงบริการ (สมาชิก สเตกกิ้ง ดอกเบี้ย และการประเมินของธุรกิจ prop firm) ขึ้นเป็น 52% ของ TPM จาก 46% เมื่อปีก่อน
คำตอบที่สามคือการลงทุนขยายธุรกิจ Payward ซื้อกิจการต่อเนื่อง ได้แก่ NinjaTrader และ Breakout ในปี 2568 Bitnomial แพลตฟอร์มอนุพันธ์ที่อยู่ใต้การกำกับของ CFTC ด้วยมูลค่าสูงสุด 550 ล้านดอลลาร์ ช่วงเม.ย. ถึง พ.ค. 2569 Reap ผู้ให้บริการชำระเงินด้วย Stablecoin ในเดือน ก.ค. และตกลงซื้อ Saldo Bank ที่มีใบอนุญาตในยุโรปเมื่อเดือน ต.ค. ผู้บริหารไม่ได้ถูกอ้างในข้อมูลที่ผมมี จึงขอไม่สรุปแทนบริษัทว่าต้นทุนส่วนนี้กดกำไรเท่าไร แต่ทิศทางการลงทุนชัดเจน และการซื้อกิจการเองก็ถูกตัดออกจาก adjusted EBITDA บางส่วนอยู่แล้ว ต้นทุนดำเนินงานของธุรกิจใหม่ ๆ จึงยังเป็นตัวแปรที่น่าติดตามในรายงานถัดไป
คำตอบที่สี่คือฐานเปรียบเทียบสูง ไตรมาส 3 ปี 2568 เป็นช่วงที่ตลาดคึกคัก EBITDA อยู่ราว 178.6 ถึง 182 ล้านดอลลาร์ การลด 66% จึงวัดจากจุดที่สูงมาก ส่วนเมื่อเทียบไตรมาสก่อนหน้า ตัวเลขกลับฟื้น 163% ทิศทางล่าสุดจึงเป็นขาขึ้นของกำไร ไม่ใช่ขาลง
เทียบกับ Coinbase และกระดานเทรดอื่น
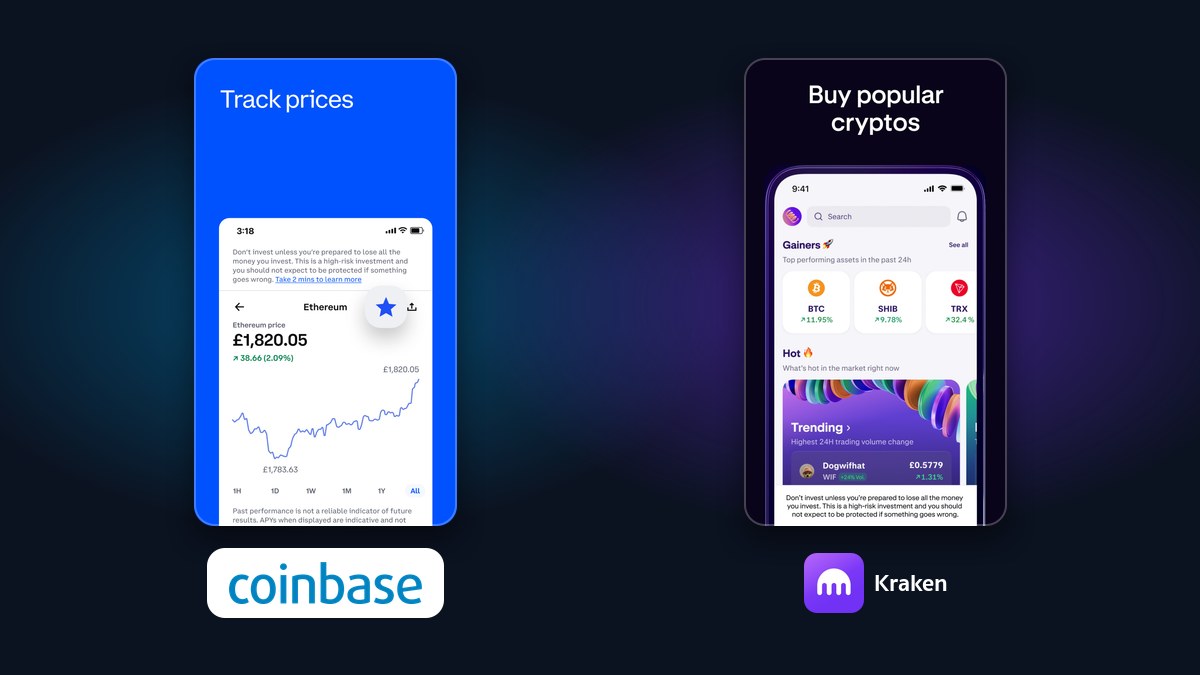
เมื่อใช้เฉพาะตัวเลขที่เปิดเผยต่อสาธารณะ ภาพที่ได้คือทั้งอุตสาหกรรมเจอลมเดียวกัน Coinbase รายงานผลไตรมาส 3 เมื่อวันที่ 29 ต.ค. 2569 โดยรายได้สุทธิ 1.161 พันล้านดอลลาร์ รายได้รวม 1.216 พันล้านดอลลาร์ ลดลง 35% จากปีก่อน Adjusted EBITDA อยู่ที่ 332.9 ล้านดอลลาร์ ลดลง 58% จาก 800.7 ล้านดอลลาร์ แต่เพิ่มขึ้น 60% จากไตรมาส 2 ซึ่งเป็นรูปแบบเดียวกับ Payward คือหดเมื่อเทียบปีต่อปี แต่ฟื้นเมื่อเทียบไตรมาสก่อน
รายได้จากสมาชิกและบริการของ Coinbase อยู่ที่ 570.2 ล้านดอลลาร์ หรือ 49% ของรายได้สุทธิ Coinbase ระบุว่าความผันผวนต่ำหลายปีและปริมาณ spot รายย่อยที่อ่อนลงเป็นแรงกดดัน ส่วนที่ช่วยชดเชยคือการคุมต้นทุนและรายได้จากธุรกิจที่ไม่ใช่การเทรด เช่น Base คาสิโนตลาดพยากรณ์ และรางวัล USDC
ส่วน Gemini เปิดเผยช่วงต้นเดือน พ.ย. ว่าปริมาณซื้อขายไตรมาส 3 ลดลง 73% เหลือ 4.5 พันล้านดอลลาร์ และขาดทุนสุทธิ 58.6 ล้านดอลลาร์ เมื่อเทียบกันแล้ว ปริมาณของ Payward ที่ลด 30% และ EBITDA ที่ยังเป็นบวก 60 ล้านดอลลาร์ ถือว่าทนแรงกดดันได้ดีกว่า แต่ต้องย้ำว่า EBITDA ของแต่ละบริษัทนิยามไม่เหมือนกัน การเทียบตัวเลขต่อตัวเลขจึงเป็นภาพคร่าว ๆ เท่านั้น
เรื่อง IPO ก่อนหน้านี้ Payward ยื่นแบบ S-1 ฉบับร่างแบบไม่เปิดเผยต่อ ก.ล.ต. สหรัฐฯ (SEC) เมื่อวันที่ 19 พ.ย. 2568 แล้วชะลอแผนในเดือน มี.ค. 2569 เพราะราคาคริปโตตกและนักลงทุนหุ้นระวังตัวมากขึ้น วันที่ 6 พ.ค. Arjun Sethi ผู้ร่วมเป็น CEO กล่าวว่าบริษัท “พร้อมราว 80%” แต่วันเข้าตลาดขึ้นกับวัฏจักรตลาด ระหว่างนั้น Deutsche Börse ลงทุน 200 ล้านดอลลาร์ในเดือน เม.ย. และเครือ Nasdaq ลงทุน 100 ล้านดอลลาร์ในเดือน ก.ย. ที่มูลค่าบริษัทราว 2.1 หมื่นล้านดอลลาร์ นักวิเคราะห์คาดว่าการเข้าตลาดน่าจะเลื่อนไปปี 2570
บทเรียนของกระดานเทรดช่วงขาลง และสิ่งที่ผู้ใช้ไทยควรรู้
บทเรียนแรกคือรายได้จากค่าธรรมเนียมซื้อขายเป็นธุรกิจตามวัฏจักร เมื่อคนเทรดน้อยลง ผู้ที่ยังทำกำไรได้คือผู้ที่มีรายได้อื่นรองรับ ทั้ง Kraken และ Coinbase จึงเร่งเป็น “แอปการเงินครบวงจร” ทั้งหุ้นโทเคน ตลาดพยากรณ์ ใบอนุญาตธนาคาร และผู้ช่วย AI ซึ่ง Payward ประกาศเพิ่มชั้น AI agent ในวันเดียวกับรายงานนี้ บทเรียนที่สองคือส่วนแบ่งตลาดที่สวยไม่ได้แปลว่ากำไรสวย ต้องดูปริมาณจริงและกำไรควบคู่กัน
สำหรับผู้ใช้ไทย ข้อควรรู้ที่สุดคือ Kraken ไม่มีใบอนุญาตประกอบธุรกิจสินทรัพย์ดิจิทัลจากสำนักงาน ก.ล.ต. การใช้บริการจึงเป็นการใช้บริการต่างประเทศโดยตรง หากเกิดปัญหา การคุ้มครองตามกฎหมายไทยจะมีจำกัด ตัวเลขรอบนี้ไม่ได้บ่งชี้ปัญหาด้านสภาพคล่องหรือความปลอดภัยของยอดเงินลูกค้า EBITDA ยังเป็นบวก บัญชีที่มีเงินฝากเพิ่ม 37% แต่ก็ไม่ได้ทดแทนการตรวจสอบเงื่อนไขและความเสี่ยงด้วยตัวเองก่อนฝากเงิน
ความเห็นผู้เขียน
พาดหัวแบบ “ส่วนแบ่งเพิ่มแต่กำไรหด” ดูเหมือนเป็นปริศนา แต่ส่วนตัวผมมองว่าไม่ใช่ปริศนาเลย มันคือคนที่ยืนอยู่ได้นานที่สุดในพายุ ส่วนแบ่งที่เพิ่มคือผลของการที่คนอื่นแย่ลงเร็วกว่า ไม่ใช่รางวัลที่ควรปรบมือมากเกินไป ส่วนกำไรที่หด 66% ก็ไม่ควรตื่นตระหนก เพราะฐานปีก่อนสูงผิดปกติ และเทียบไตรมาสก่อนก็ฟื้นแล้ว
สิ่งที่ผมอยากให้จับตาจริง ๆ คือการซื้อกิจการรัว ๆ ของ Payward ว่าจะกลายเป็นรายได้ที่สม่ำเสมอเมื่อไร และจะทำให้ต้นทุนดำเนินงานบวมแค่ไหน ถ้าการกระจายธุรกิจสำเร็จ ธุรกิจนี้จะไม่ต้องพึ่งอารมณ์ตลาดคริปโตอีก แต่ถ้ายังไม่สำเร็จ ไตรมาสหน้าที่ตลาดเงียบซ้ำจะเป็นบททดสอบ และสำหรับคนไทยที่ใช้บริการ อย่าเอาตัวเลขดี ๆ มาแทนการเช็กว่าตัวเองอยู่ในกรอบกฎหมายไหน เรื่องนี้ไม่ใช่คำแนะนำให้ซื้อหรือขาย เป็นเพียงมุมมองจากข้อมูลที่เปิดเผยต่อสาธารณะ
ภาพจาก AI