



สรุปข่าว
- หุ้นที่เกี่ยวข้องกับ AI ในดัชนี S&P 500 มีสัดส่วนสูงถึง 49% ซึ่งถือเป็นการกระจุกตัวที่สูงที่สุดนับตั้งแต่ยุครถไฟในปี 1881
- ฟองสบู่ในอดีต 5 ครั้ง พบว่าทุกครั้งที่ตลาดมีความกระจุกตัวสูงและจบลงด้วยฟองสบู่แตก โดยตลาดมักใช้เวลานานหลายปีกว่าฟื้นตัว
- แม้ AI จะมีปัจจัยพื้นฐานและสร้างรายได้จริงที่แตกต่างจากอดีต แต่นักลงทุนก็ไม่ควรประมาท
แนวโน้มผลกระทบ: Bearish
JPMorgan และ Bianco Research เตือนว่าดัชนี S&P 500 กำลังเผชิญความเสี่ยงจากการกระจุกตัวของหุ้นกลุ่ม AI ซึ่งมีสัดส่วนสูงถึง 49% ของดัชนี เทียบเคียงได้กับวิกฤตฟองสบู่ครั้งประวัติศาสตร์ในอดีต ซึ่งหากเกิดฟองสบู่แตกซ้ำรอย ผลกระทบต่อเศรษฐกิจโลกและการฟื้นตัวของพอร์ตอาจใช้เวลานานเป็นทศวรรษ
ทุกครั้งที่เกิดคลื่นเทคโนโลยีเปลี่ยนโลก ตลาดหุ้นมักจะปลอบใจนักลงทุนเสมอว่า “รอบนี้ไม่เหมือนเดิม” แต่หากกางสถิติย้อนกลับไปดูประวัติศาสตร์การเงินตลอด 150 ปีที่ผ่านมา ทุกครั้งที่เม็ดเงินทั้งตลาดไหลไปกระจุกตัวอยู่ในธีมการลงทุนเดียว ตอนจบของฟองสบู่ครั้งใหญ่ที่สุดในประวัติศาสตร์ทั้ง 5 ครั้งที่ผ่านมา ก็ไม่เคยมีครั้งไหนเลยที่ตลาดไม่พังทลายหรือไม่เข้าภาวะเศรษฐกิจถดถอย
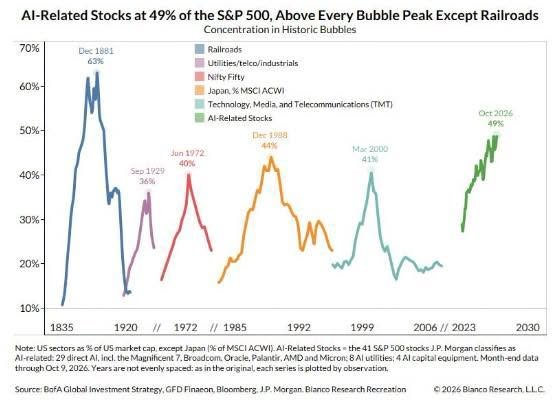
ปัจจุบันสัญญาณเตือนครั้งล่าสุดปรากฏขึ้นอีกครั้ง ตามในข้อมูลเดือนตุลาคม 2026 จาก JPMorgan และ Bianco Research ที่ระบุว่า ปัจจุบันมีหุ้นเพียง 41 บริษัทที่ถูกจัดว่าเกี่ยวข้องกับเทคโนโลยี AI (ประกอบด้วยหุ้น AI โดยตรง 29 บริษัท เช่น กลุ่ม Magnificent 7, Broadcom, Oracle, Palantir, AMD และ Micron รวมกับหุ้นกลุ่มโรงไฟฟ้าพลังงานรองรับ AI อีก 8 บริษัท และกลุ่มอุปกรณ์โครงสร้างพื้นฐาน 4 บริษัท) ที่ขยายอิทธิพลจนมีสัดส่วนมูลค่าตลาดรวมกันสูงถึง 49% ของดัชนี S&P 500 เข้าไปแล้ว
ประวัติศาตร์กำลังจะซ้ำรอย 5 ฟองสบู่ที่รุนแรงที่สุด
หากย้อนกลับไปดูจุดจบของฟองสบู่ทั้ง 5 ครั้งในอดีต เริ่มตั้งแต่ยุครถไฟในปี 1881 ที่กินสัดส่วนตลาดสูงถึง 63% ก็จบลงด้วยการลากเศรษฐกิจสหรัฐฯ เข้าสู่ภาวะตกต่ำอย่างหนักในช่วงปี 1882–1885 ตามมาด้วยยุค Roaring Twenties ในปี 1929 ที่หุ้นกลุ่มนำตลาดมีสัดส่วน 36% ก่อนจะจบลงด้วยการที่ดัชนีดาวโจนส์ดิ่งเหวถึง 89% ภายในปี 1932 และนักลงทุนต้องใช้เวลารอคอยนานถึง 25 ปีเต็มกว่าดัชนีจะฟื้นกลับมาที่เดิม
ภาพความเสียหายลักษณะเดียวกันยังคงเกิดขึ้นซ้ำแล้วซ้ำเล่าในยุคถัดมา ไม่ว่าจะเป็นยุคหุ้นพิมพ์นิยม Nifty Fifty ในปี 1972 ที่มีสัดส่วนกระจุกตัว 40% ของตลาด และจบลงด้วยการที่ดัชนี S&P 500 ร่วงลงไปถึง 48% ในช่วงปี 1973–1974 หรือวิกฤตฟองสบู่ญี่ปุ่นในปี 1988 ที่ครองสัดส่วนถึง 44% ของตลาดโลก ซึ่งหลังจากที่ดัชนีนิกเคอิพุ่งทำจุดสูงสุดในอีกหนึ่งปีต่อมา ตลาดก็ร่วงกราวรูดกว่า 80% และขังนักลงทุนไว้บนดอยนานถึง 34 ปีกว่าจะฟื้นตัวกลับมาได้ เช่นเดียวกับวิกฤตฟองสบู่ดอทคอมในปี 2000 ที่หุ้นกลุ่มเทคโนโลยีและการสื่อสารมีสัดส่วนแตะ 41% ก่อนที่ดัชนีแนสแด็กจะถูกทุบหายไป 78% และต้องใช้เวลาเยียวยาบาดแผลนานถึง 15 ปีกว่าจะกลับไปเห็นจุดสูงสุดเดิม
อภิมหาฟองสบู่ลูกที่ 6
เมื่อนำสถิติมาวางเทียบกัน สัดส่วนของหุ้นกลุ่มธุรกิจ AI ที่พุ่งแตะ 49% ในปัจจุบัน จึงทะยานแซงหน้ายอดดอยของฟองสบู่แทบทุกยุคในประวัติศาสตร์ เป็นรองเพียงแค่ยุครถไฟในศตวรรษที่ 19 เท่านั้น และยังสูงยิ่งกว่าช่วงก่อนที่ตลาดแนสแด็กจะพังทลายลงในยุคดอทคอมเสียอีก
ที่สำคัญคือ วิกฤตฟองสบู่ทั้ง 5 ครั้งที่ผ่านมาไม่เคยมีครั้งไหนจบลงอย่างเงียบ ๆ แต่ทุกครั้งล้วนลงเอยด้วยการพังทลายของตลาดหุ้นหรือภาวะเศรษฐกิจถดถอยทั้งสิ้น
แต่สิ่งที่เจ็บปวดกว่าราคาร่วงคือ “ระยะเวลาที่ต้องรอคอยการฟื้นตัว” วิกฤตดอทคอมใช้เวลา 15 ปีกว่าจะกลับขึ้นมาแตะจุดสูงสุดเดิม ขณะที่วิกฤตหลังปี 1929 ใช้ 25 ปี และญี่ปุ่นใช้เวลา 34 ปี นักลงทุนที่เข้าซื้อใกล้จุดสูงสุดอาจต้องรอจนวัยเกษียณกว่าที่พอร์ตจะกลับมาเท่าทุน โดยที่ยังไม่นับรวมมูลค่าของเงินที่ถูกเงินเฟ้อกัดกินซ้ำเติมตลอดหลายทศวรรษ
อย่างไรก็ตาม ประวัติศาสตร์ไม่ใช่ตัวการันตีว่าเหตุการณ์เดิมจะต้องซ้ำรอยเสมอไป เนื่องจากฟองสบู่และวิกฤตเศรษฐกิจในแต่ละยุคต่างก็มีบริบทและสภาพแวดล้อมที่แตกต่างกันออกไป
ในอีกมุมหนึ่งก็ปฏิเสธไม่ได้เลยว่าบริษัทกลุ่ม AI ในวันนี้สามารถสร้างกระแสเงินสดและผลกำไรได้จริงมากกว่าหุ้นเก็งกำไรในอดีต ทำให้หลายฝ่ายเชื่อมั่นว่า “วัฏจักรฟองสบู่รอบนี้จะต่างออกไป” และพอมีเหตุผลทางพื้นฐานมารองรับอยู่บ้าง แม้ประโยคนี้จะเป็นคำพูดที่มักได้ยินก่อนฟองสบู่จะแตกตามมาแทบทุกครั้งก็ตาม
บทความนี้ไม่มีเจตนาทำให้ทุกคนตื่นตระหนกและให้เร่งหนีออกจากตลาดไปตั้งแต่ตอนนี้ แต่คือการให้นักลงทุนเริ่มตั้งคำถามกับตัวเองว่า พอร์ตของเรากระจายความเสี่ยงอย่างถูกต้องแล้วจริงหรือไม่ หรือเพียงแค่ถือดัชนีเพราะเชื่อแค่ว่ามีความผันผวนน้อยกว่าและปลอดภัยยั่งยืนกว่าเท่านั้น
เพราะในวันที่มูลค่าเกือบครึ่งหนึ่งของดัชนี S&P 500 ถูกผูกติดไว้กับอนาคตของเทคโนโลยีเพียงตัวเดียว การซื้อดัชนีทั้งตลาดโดยไม่ดูไส้ใน ก็อาจไม่ต่างจากการทุ่มเงินเดิมพันในหุ้นธีมเดียวโดยไม่รู้ตัว
บทความนี้เป็นการวิเคราะห์เชิงเปรียบเทียบจากข้อมูลทางประวัติศาสตร์ ไม่ใช่คำแนะนำในการลงทุน