



สรุปข่าว
- “เนเน่ รอยัล” คว้าแชมป์ America’s Got Talent ซีซั่น 21 รับรางวัลประกาศมูลค่า 1 ล้านดอลลาร์ หรือราว 33 ล้านบาท
- เงินรางวัลมีโจทย์สำคัญเรื่องรับเป็นเงินทยอยจ่าย 40 ปี หรือเลือกรับเป็นเงินก้อน ซึ่งทำให้มูลค่าเงินตามเวลา และการนำเงินไปลงทุนเข้ามามีบทบาท
- หากสมมติว่า มีเงินก้อนสุทธิ 10 ล้านบาท และสร้างผลตอบแทนเฉลี่ย 10% ต่อปี ผลตอบแทนที่ได้อาจมากกว่าที่คิด
แนวโน้มลผลกระทบ: Neutral
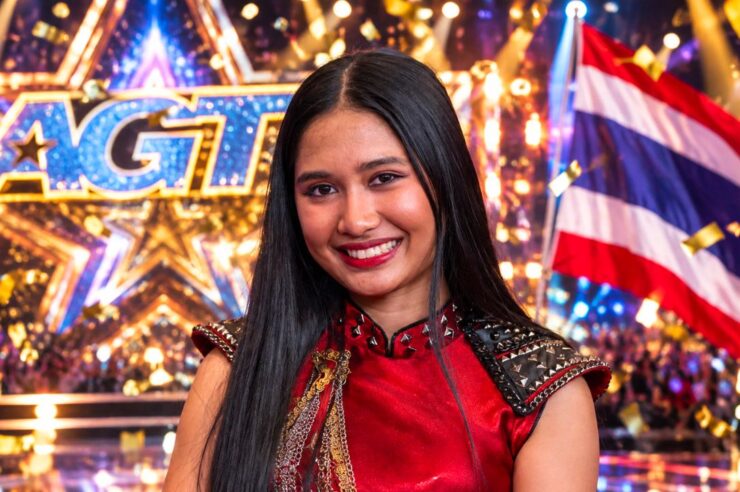
“เนเน่ รอยัล” เด็กไทยวัย 16 ปี สร้างประวัติศาสตร์ด้วยการคว้าแชมป์ America’s Got Talent 2026 ซีซั่น 21 พร้อมเงินรางวัล 1 ล้านดอลลาร์สหรัฐฯ ทว่าเงินก้อนนี้ยังมีเงื่อนไขให้ต้องตัดสินใจว่า น้องเนเน่จะรับเป็นเงินทยอยจ่ายนาน 40 ปี หรือเลือกรับเป็นเงินสดเต็มจำนวนในปัจจุบัน ซึ่งจะทำให้เรื่องภาษีและเงินเฟ้อเข้ามามีบทบาททันที
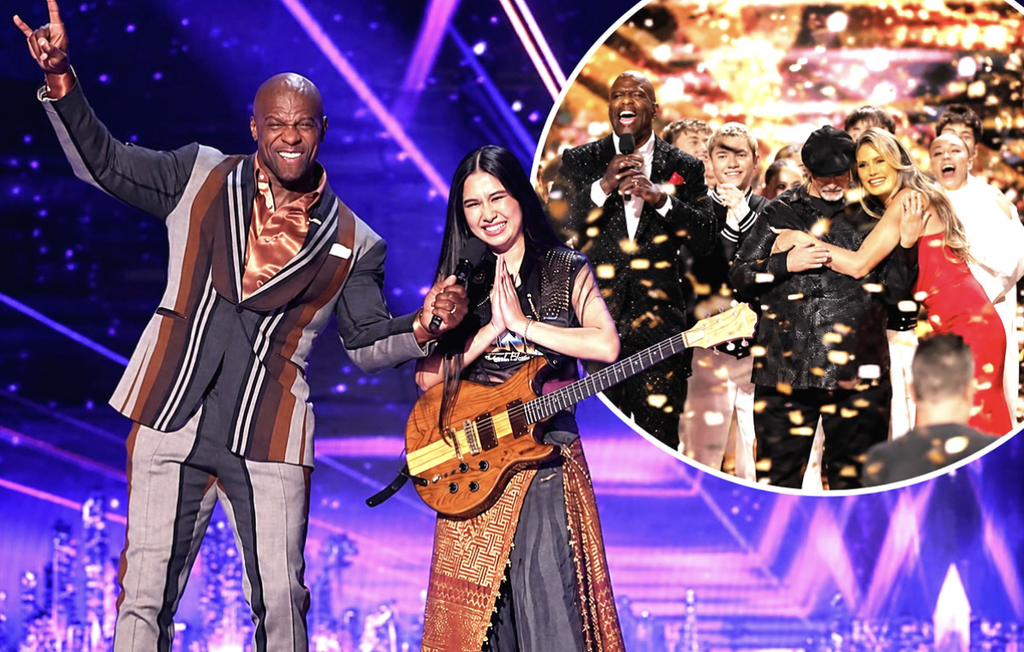
สร้างประวัติศาสตร์หน้าใหม่ได้อย่างยิ่งใหญ่สำหรับ “เนเน่ รอยัล” หรือ “แพรว รัตติกานต์ อำลอย” เด็กไทยวัยเพียง 16 ปีที่สามารถคว้าแชมป์รายการระดับโลกอย่าง America’s Got Talent 2026 ซีซั่น 21 มาครองได้สำเร็จ พร้อมเงินรางวัลมูลค่าสูงถึง 1 ล้านดอลลาร์สหรัฐฯ หรือคิดเป็นประมาณ 33 ล้านบาท
แต่ในมุมของนักลงทุนและโลกการเงิน ความน่าสนใจไม่ได้หยุดอยู่แค่ชัยชนะ เพราะสัญญาเงินรางวัลของรายการนี้ ได้สร้าง “สมการการเงิน” ที่น่าศึกษาอย่างยิ่ง ผ่านเงื่อนไขการจ่ายเงิน 2 ทางเลือกที่แชมป์อย่างน้องเนเน่ต้องเป็นคนตัดสินใจ
กับดักเงินล้าน: รับผ่อน 40 ปี VS รับเงินก้อนทันที
เงื่อนไขแรกคือ การรับเงินรางวัล 1,000,000 ดอลลาร์ เป็นเงินผ่อนทุกปี โดยเงินรางวัลจะถูกแบ่งจ่ายออกไปเป็นระยะเวลานานถึง 40 ปี คิดเป็นประมาณ 25,000 ดอลลาร์ต่อปี หรือราว 830,000 บาทต่อปี ซึ่งหากมองผ่านเลนส์นักลงทุน ตัวเลือกนี้ถือเป็น “กับดักทางเงินเฟ้อ” อย่างรุนแรง เพราะเงิน 25,000 ดอลลาร์ในอีก 20-30 ปีข้างหน้า จะมีอำนาจการซื้อลดลงไปเกินครึ่ง
การได้รับเงิน 830,000 บาททุกปี อาจฟังดูไม่น้อยเมื่อมองจากค่าเงินในวันนี้ แต่เมื่อระยะเวลายืดออกไปหลายสิบปี มูลค่าที่แท้จริงของเงินก้อนเดิมจะเปลี่ยนไปตามอัตราเงินเฟ้อที่มีแต่จะเพิ่มขึ้นทุกปี โดยอ้างอิงข้อมูลจากตัวเลขเงินเฟ้อ CPI สหรัฐฯ ในช่วง 10 ปีที่ผ่านมา ซึ่งมีค่าเฉลี่ยเพิ่มขึ้นราว 3% ต่อปี
นอกจากนี้ยังมีเรื่องของ “ภาษีข้ามชาติ” ที่เป็นตัวแปรสำคัญ หากเลือกรับเงินแบบทยอยจ่ายและนำเงินเข้าประเทศไทยปีละไม่ถึงล้านบาท รายได้ส่วนนี้อาจอยู่ในฐานภาษีไทยที่ไม่สูงนัก แต่เมื่อนำเครดิตภาษีที่ถูกหัก ณ ที่จ่ายจากฝั่งสหรัฐฯ ตามอนุสัญญาภาษีซ้อน ในอัตราสูงถึง 30% มาคำนวณหักลบแล้ว ถึงจะไม่ต้องเสียภาษีเพิ่มเติมในไทย แต่ก็คิดเป็นภาษีที่ต้องจ่ายให้ฝั่งสหรัฐฯ ไปล่วงหน้าสูงถึงประมาณ 2.5 แสนบาทต่อปี หรือรวมเป็นเงินภาษีที่สูญไปมหาศาลกว่า 10 ล้านบาทตลอดระยะเวลา 40 ปี
ในขณะที่ทางเลือกที่สองคือ การขอรับ “เงินก้อนทันที” แบบเต็มจำนวน 1 ล้านดอลลาร์ ซึ่งจะถูกหักมูลค่าปัจจุบันและภาษีตามกฎหมายสหรัฐฯ จนเหลือเงินจริงในมือประมาณ 300,000 ดอลลาร์ หรือราว 10 ล้านบาท แม้ตัวเลขดูเหมือนจะหายไปเยอะ แต่นี่คือเงินสดก้อนใหญ่ที่สามารถนำไปสร้างผลตอบแทนต่อได้ทันที
พลังของดอกเบี้ยทบต้น และโอกาสลงทุนหนีเงินเฟ้อ
หากลองนำเงินก้อนที่เหลือจากการหักภาษีราว 10 ล้านบาท มาคำนวณผ่านกฎของการลงทุน หากนำเงินนี้ไปจัดสรรในสินทรัพย์ที่มีความเสี่ยงปานกลางอย่างกองทุน S&P 500 หรือแบ่งส่วนมาลงทุนในสินทรัพย์ที่มีอัตราการเติบโตสูงอย่าง Bitcoin (BTC) ซึ่งทุกวันนี้ได้รับการยอมรับจากฝั่งสหรัฐฯ จนแทบจะกลายเป็นทองคำดิจิทัลไปแล้ว
ผลตอบแทนเฉลี่ยต่อปีประมาณ 7-10% ก็สามารถสร้างพลัง “ดอกเบี้ยทบต้น” ให้เงินก้อน 10 ล้านบาท เติบโตงอกเงยกลายเป็นมหาศาล ซึ่งอาจแซงหน้าผลรวมเงินผ่อนปีละ 830,000 บาทไปได้อย่างขาดลอยภายในเวลาไม่ถึง 10-15 ปีด้วยซ้ำ
ยกตัวอย่างให้เห็นภาพชัด ๆ หากสมมติพอร์ตสามารถสร้างผลตอบแทนเฉลี่ย 10% ต่อปี และนำผลตอบแทนกลับไปลงทุนต่อ เงิน 10 ล้านบาทจะเริ่มเปลี่ยนแปลงอย่างเห็นได้ชัดเมื่อเวลาผ่านไป
- ปีที่ 10: เงิน 10 ล้านบาท จะเติบโตงอกเงยกลายเป็นประมาณ 25.9 ล้านบาท
- ปีที่ 15: มูลค่าพอร์ตจะอยู่ที่ประมาณ 41.7 ล้านบาท ซึ่งทะลุยอดรวมของเงินผ่อน 40 ปี (33.2 ล้านบาท) ไปเรียบร้อยแล้ว โดยใช้เวลาไม่ถึงครึ่งด้วยซ้ำ
- ปีที่ 40: พลังของดอกเบี้ยทบต้นจะเปลี่ยนเงินก้อน 10 ล้านบาท ให้กลายเป็นมหาศาลสูงถึง 452 ล้านบาท
กรณีศึกษาของ Nene Royal จึงตอกย้ำให้เห็นถึงหลักการสำคัญในโลกสินทรัพย์ดิจิทัลและการเงินดั้งเดิมว่า “เงินในวันนี้มีมูลค่ามากกว่าเงินในอนาคตเสมอ”
สำหรับนักลงทุน การเข้าใจเรื่องสภาพคล่อง อัตราเงินเฟ้อ และผลตอบแทนจากการนำเงินไปต่อยอดคือ หัวใจสำคัญที่จะเปลี่ยนเงินรางวัลหนึ่งก้อน ให้กลายเป็นความมั่งคั่งที่ยั่งยืนไปตลอดชีวิต
มุมมองผู้เขียน: การเลือกรับเงินผ่อนนาน 40 ปีมีข้อดีตรงที่ได้รับกระแสเงินสดอย่างสม่ำเสมอทุกปี เหมือนมีรายได้ก้อนหนึ่งที่ถูกการันตีเอาไว้ในระยะยาว แต่สำหรับคนที่มีความรู้ด้านการเงินและสามารถนำเงินไปบริหารจัดการต่อได้ การเลือกรับเงินก้อนตั้งแต่วันนี้จึงมีข้อได้เปรียบ เพราะเงินสามารถนำไปลงทุนและสร้างผลตอบแทนต่อได้ทันที แทนที่จะรอรับเงินจำนวนผ่อนไปอีกหลายสิบปี