



สรุปข่าว
- Marathon Fusion ประกาศความสำเร็จผลิตทองคำขึ้นจากปรอทด้วยปฏิกิริยานิวเคลียร์ฟิวชัน
- บทเรียนจากเพชรสังเคราะห์ชี้ว่า เทคโนโลยีอาจกดดันมูลค่าสินทรัพย์ที่เคยหายาก หากผลิตสิ่งทดแทนได้ในราคาถูกกว่า
- ทองคำยังห่างไกลจากการถูกแทนที่ เพราะต้นทุน พลังงาน ความปลอดภัย และปริมาณการผลิตยังเป็นข้อจำกัด ขณะที่ Bitcoin มีอุปทานสูงสุดตามโปรโตคอลที่ 21 ล้าน BTC
แนวโน้มผลกระทบ: Neutral
Marathon Fusion สตาร์ทอัพด้านนิวเคลียร์ฟิวชัน ประกาศความสำเร็จ โดยบริษัทสามารถเปลี่ยนปรอทให้เป็นทองคำด้วยปฏิกิริยานิวเคลียร์ ซึ่งอาจตั้งคำถามต่อความหายากของทองคำในอนาคต คล้ายกับตลาดเพชรที่เผชิญแรงกดดันจากเพชรสังเคราะห์ที่มีราคาถูกกว่า อย่างไรก็ตาม การผลิตทองคำได้ในทางวิทยาศาสตร์ไม่ได้หมายความว่าจะผลิตได้มากพอหรือต้นทุนต่ำพอสำหรับแข่งขันกับทองคำจากเหมือง ส่วนความเชื่อมโยงกับ Anglo American ยังต้องพิจารณาจากข้อมูลการลงทุนที่ตรวจสอบได้ ขณะที่ Bitcoin มีข้อแตกต่างสำคัญจากทองคำตรงที่โปรโตคอลกำหนดอุปทานสูงสุดไว้ที่ 21 ล้าน BTC
ตลอดหลายพันปีที่ผ่านมา “ทองคำ” เป็นสินทรัพย์ที่ผู้คนทั่วโลกใช้เก็บรักษาความมั่งคั่ง ไม่ว่าจะในยามเศรษฐกิจรุ่งเรืองหรือช่วงเวลาที่ตลาดเผชิญวิกฤต ส่วน “เพชร” ก็เคยมีสถานะไม่ต่างกัน ด้วยภาพจำของความหายากและมูลค่าที่สั่งสมมาจากรุ่นสู่รุ่น
แต่ถ้าวันหนึ่ง มนุษย์สามารถผลิตสิ่งที่เคยหาได้ยากขึ้นมาเองได้ มูลค่าของสินทรัพย์เหล่านี้จะเปลี่ยนไปแค่ไหน?
คำถามนี้ไม่ใช่เรื่องไกลตัวอีกต่อไป เมื่อเทคโนโลยีการผลิตเพชรในห้องแล็บทำให้ผู้บริโภคมีทางเลือกที่ราคาถูกลง และสร้างแรงกดดันต่อราคาเพชรธรรมชาติ ขณะเดียวกัน ความก้าวหน้าทางวิทยาศาสตร์ก็กำลังเปิดความเป็นไปได้ใหม่ นั่นคือการผลิต “ทองคำ” จากธาตุอื่น
ล่าสุด Marathon Fusion สตาร์ทอัพด้านพลังงานนิวเคลียร์ฟิวชันจากซานฟรานซิสโก สหรัฐฯ เปิดเผยแนวคิดการเปลี่ยน “ปรอท” ให้กลายเป็นทองคำ โดยใช้อนุภาคนิวตรอนจากปฏิกิริยาฟิวชัน พร้อมอ้างว่าอัตราการผลิตตามแนวทางของบริษัทสูงกว่าสถิติที่องค์การวิจัยนิวเคลียร์ยุโรป (CERN) เคยทำไว้ในปี 2025 ถึง 10 เท่า
อย่างไรก็ตาม การผลิตทองคำได้ในทางวิทยาศาสตร์ ไม่ได้หมายความว่าจะผลิตได้มากพอหรือมีต้นทุนต่ำพอที่จะแข่งขันกับทองคำจากเหมือง เพราะยังมีข้อจำกัดทั้งด้านพลังงาน ความปลอดภัย และความเป็นไปได้ในการผลิตเชิงพาณิชย์
สิ่งที่ทำให้ข่าวนี้น่าจับตายิ่งขึ้น คือความเชื่อมโยงด้านการลงทุนกับ Anglo American บริษัทเหมืองแร่รายใหญ่ที่ถือหุ้นใน De Beers หนึ่งในผู้เล่นสำคัญของตลาดเพชรโลก ซึ่งกำลังเผชิญแรงกดดันจากการเปลี่ยนแปลงของอุตสาหกรรม
ย้อนรอยวิกฤตเพชร เมื่อเทคโนโลยีทำให้ความหายากไม่เหมือนเดิม
หากจะทำความเข้าใจว่า ทำไมการผลิตทองคำในห้องแล็บจึงเป็นประเด็นที่ตลาดให้ความสนใจ กรณีของเพชรเป็นตัวอย่างที่เห็นภาพได้ชัด
ในอดีต De Beers เคยควบคุมอุปทานเพชรดิบของโลกไว้สูงถึง 85% พร้อมสร้างแคมเปญการตลาดที่มีชื่อเสียงอย่าง “A Diamond Is Forever” จนเพชรกลายเป็นสัญลักษณ์ของความรัก ความหายาก และของขวัญที่มีคุณค่าในระยะยาว
แต่เมื่อเทคโนโลยีการผลิตเพชรสังเคราะห์ในห้องแล็บถูกพัฒนาขึ้น ผู้บริโภคก็มีทางเลือกมากกว่าเดิม เพชรที่ผลิตในห้องแล็บมีองค์ประกอบทางเคมีและคุณสมบัติทางกายภาพใกล้เคียงกับเพชรธรรมชาติอย่างมาก โดยสามารถตรวจแยกแหล่งกำเนิดได้ด้วยวิธีการเฉพาะทาง ขณะเดียวกัน ต้นทุนการผลิตที่ลดลงก็ทำให้เพชรสังเคราะห์มีราคาถูกกว่าเพชรธรรมชาติอย่างมีนัยสำคัญ
ข้อมูลระบุว่า ราคาเพชรธรรมชาติขนาด 1 กะรัตลดลงประมาณ 51% จากจุดสูงสุดในปี 2021 จากราคาเฉลี่ย 8,007 ดอลลาร์ เหลือ 3,898 ดอลลาร์ ส่วนราคาขายส่งเพชรสังเคราะห์ลดลง 90%-95% นับตั้งแต่ปี 2015 โดยมีแรงกดดันจากกำลังการผลิตที่เพิ่มขึ้นและการแข่งขันด้านราคา
การเปลี่ยนแปลงนี้กระทบต่อธุรกิจเพชรโดยตรง เมื่อเพชรสังเคราะห์ได้รับความนิยมมากขึ้น ผู้บริโภคบางส่วนจึงไม่จำเป็นต้องจ่ายเงินสูงเพื่อซื้อเพชรธรรมชาติอีกต่อไป ต้นฉบับยังระบุว่าเพชรสังเคราะห์ครองส่วนแบ่งตลาดแหวนหมั้นในสหรัฐฯ กว่า 45% และ De Beers เผชิญการด้อยค่าทางบัญชีของธุรกิจเพชรสูงถึง 6.8 พันล้านดอลลาร์ในช่วงปี 2023–2025
ตัวเลขเหล่านี้สะท้อนแรงกดดันที่อุตสาหกรรมเพชรกำลังเผชิญ แต่การจะสรุปว่าเทคโนโลยีเป็นสาเหตุเดียวของการลดลงของราคายังต้องพิจารณาปัจจัยอื่นร่วมด้วย ทั้งอุปสงค์ของผู้บริโภค ภาวะเศรษฐกิจ และการเปลี่ยนแปลงของตลาดสินค้าหรูหรา
บทเรียนสำคัญจึงไม่ใช่ว่า เพชรไม่มีคุณค่าอีกต่อไป แต่คือเมื่อผู้บริโภคมีทางเลือกที่ตอบโจทย์ใกล้เคียงกันในราคาที่ต่ำกว่า มูลค่าที่เคยได้รับแรงหนุนจากความหายากก็อาจถูกกดดันได้
ทองคำจากห้องแล็บทำงานอย่างไร และใกล้เป็นจริงแค่ไหน?
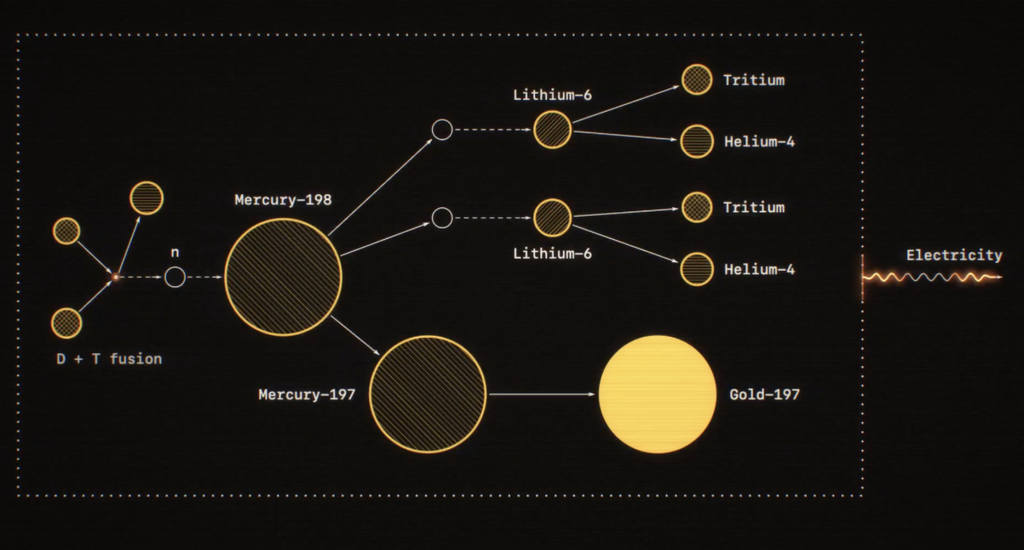
Marathon Fusion เสนอแนวคิดการผลิตทองคำด้วยกระบวนการที่เรียกว่า “การแปรธาตุทางนิวเคลียร์” (Nuclear Transmutation) ซึ่งเป็นการเปลี่ยนธาตุหนึ่งให้กลายเป็นอีกธาตุหนึ่งผ่านปฏิกิริยานิวเคลียร์ ไม่ใช่การเปลี่ยนแปลงทางเคมีแบบที่เกิดขึ้นในการผลิตวัสดุทั่วไป
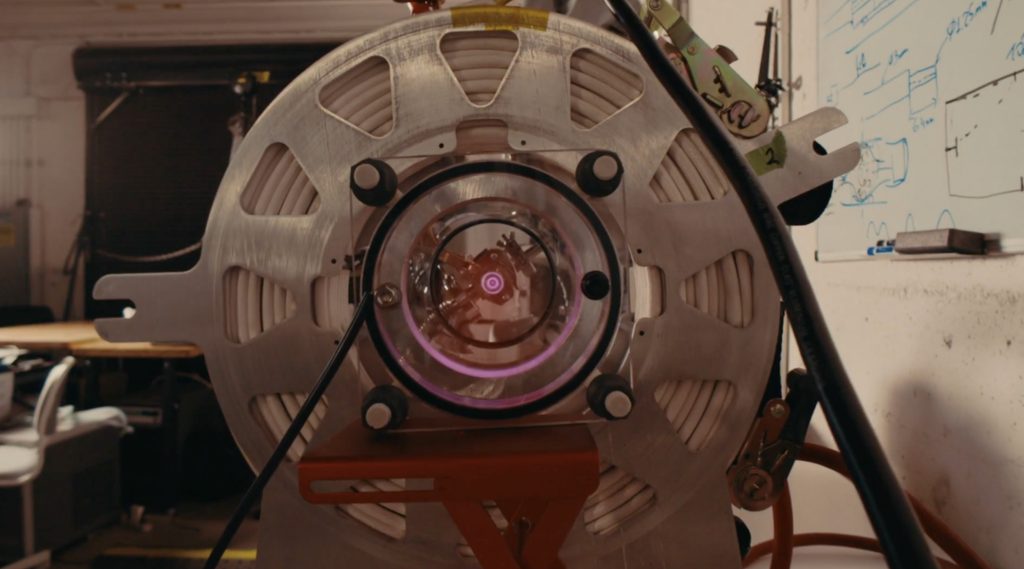
ตามแนวคิดของบริษัท อนุภาคนิวตรอนจากปฏิกิริยาฟิวชันจะถูกนำมาใช้กับปรอท-198 (Mercury-198) เพื่อให้เกิดปฏิกิริยานิวเคลียร์และนำไปสู่การผลิตทองคำ-197 (Gold-197) ซึ่งเป็นไอโซโทปเสถียรของทองคำ
ในทางฟิสิกส์ การเปลี่ยนปรอทให้เป็นทองคำเป็นสิ่งที่เป็นไปได้ เพราะทั้งสองธาตุมีจำนวนโปรตอนในนิวเคลียสต่างกัน อย่างไรก็ตาม การทำให้เกิดปฏิกิริยาได้จริงเป็นเพียงขั้นตอนหนึ่งเท่านั้น การผลิตในระดับอุตสาหกรรมยังต้องผ่านข้อจำกัดด้านพลังงาน ปริมาณการผลิต ความปลอดภัย และต้นทุน
สำหรับ Marathon Fusion ยังมีคำถามสำคัญที่ต้องตอบก่อนจะประเมินว่าเทคโนโลยีนี้จะส่งผลต่อตลาดทองคำได้มากเพียงใด
1. ทองคำที่ผลิตได้ต้องจัดการเรื่องกัมมันตรังสีอย่างไร
ปฏิกิริยานิวเคลียร์อาจทำให้เกิดไอโซโทปอื่นปะปนอยู่ในวัสดุที่ผลิตได้ ซึ่งต้องมีการตรวจสอบและจัดการก่อนนำไปใช้งานจริง ต้นฉบับระบุว่าเอกสารของบริษัทประเมินว่าอาจต้องเก็บกักทองคำที่ผลิตได้เป็นเวลาประมาณ 14-18 ปี เพื่อรอให้กัมมันตภาพรังสีลดลง
อย่างไรก็ตาม ระยะเวลาที่ต้องใช้จริงขึ้นอยู่กับชนิดและปริมาณของไอโซโทปที่เกิดขึ้น รวมถึงกระบวนการแยกและทำให้วัสดุบริสุทธิ์ จึงควรตรวจสอบรายละเอียดในเอกสารทางเทคนิคของบริษัทก่อนนำตัวเลขดังกล่าวไปใช้เป็นข้อสรุปทั่วไป
2. ปริมาณการผลิตจะมากพอที่จะกระทบตลาดหรือไม่
Marathon Fusion ประเมินว่า ในอนาคตโรงไฟฟ้านิวเคลียร์ฟิวชันขนาด 1 กิกะวัตต์อาจผลิตทองคำได้ประมาณ 2 ตันต่อปี หากทำได้จริง ปริมาณดังกล่าวยังถือว่าน้อยเมื่อเทียบกับการผลิตทองคำจากเหมืองทั่วโลก
ข้อมูลที่ระบุในต้นฉบับประเมินว่า การผลิตทองคำจากเหมืองในปี 2025 อยู่ที่ประมาณ 3,672 ตัน ขณะที่ปริมาณทองคำสะสมทั่วโลกอยู่ที่มากกว่า 222,600 ตัน ตัวเลขเหล่านี้แสดงให้เห็นว่าการผลิตทองคำในระดับ 2 ตันต่อปีเพียงอย่างเดียวยังไม่มากพอที่จะเปลี่ยนแปลงอุปทานในตลาดโลกอย่างมีนัยสำคัญ
ยิ่งไปกว่านั้น ตัวเลข 2 ตันต่อปียังเป็นการประเมินสำหรับโรงไฟฟ้าขนาดใหญ่ในอนาคต ไม่ใช่กำลังการผลิตที่บริษัททำได้แล้วในปัจจุบัน จึงยังไม่ควรนำมาใช้คาดการณ์ผลกระทบต่อราคาทองคำโดยตรง
3. ต้นทุนจะแข่งขันกับทองคำจากเหมืองได้หรือไม่
นี่อาจเป็นข้อจำกัดที่สำคัญที่สุด แม้กระบวนการจะผลิตทองคำได้จริง แต่หากต้องใช้พลังงานและโครงสร้างพื้นฐานราคาแพง ต้นทุนต่อหน่วยก็อาจสูงกว่าราคาทองคำในตลาดมาก
ต่างจากเพชรสังเคราะห์ที่ใช้กระบวนการผลิตทางอุตสาหกรรมซึ่งพัฒนาจนสามารถแข่งขันด้านราคาได้ การผลิตทองคำด้วยปฏิกิริยาฟิวชันต้องอาศัยเทคโนโลยีนิวเคลียร์ที่ซับซ้อน และยังต้องพิสูจน์ความเป็นไปได้ในระดับเชิงพาณิชย์
ดังนั้น คำถามที่สำคัญไม่ใช่เพียงว่า Marathon Fusion สามารถผลิตทองคำได้หรือไม่ แต่คือบริษัทจะผลิตได้มากแค่ไหน ใช้ต้นทุนเท่าไร และสามารถทำซ้ำได้อย่างต่อเนื่องหรือไม่
บทวิเคราะห์: บทเรียนจากเพชรบอกอะไรเกี่ยวกับอนาคตของทองคำ?
หากเปรียบเทียบกับตลาดเพชรในปัจจุบัน ทองคำยังมีข้อแตกต่างสำคัญหลายประการ ทั้งขนาดตลาด บทบาทในการลงทุน และข้อจำกัดของเทคโนโลยีการผลิต
เพชรเป็นสินค้าที่มีความต้องการส่วนหนึ่งมาจากเครื่องประดับและภาพลักษณ์ของแบรนด์ เมื่อเพชรสังเคราะห์มีคุณสมบัติใกล้เคียงกับเพชรธรรมชาติและมีราคาถูกกว่า ผู้บริโภคจึงสามารถเปลี่ยนไปเลือกสินค้าอีกประเภทหนึ่งได้ง่ายขึ้น โดยเฉพาะเมื่อไม่ได้ให้ความสำคัญกับแหล่งกำเนิดของเพชรมากนัก
ทองคำมีบทถภบาทกว้างกว่านั้น นอกจากใช้ทำเครื่องประดับแล้ว ยังถูกใช้เป็นสินทรัพย์สำรองของธนาคารกลาง สินทรัพย์ลงทุน และหลักประกันในบางธุรกรรม ความต้องการทองคำจึงไม่ได้ขึ้นอยู่กับความหายากหรือความสวยงามเพียงอย่างเดียว แต่ยังเกี่ยวข้องกับความเชื่อมั่นในระบบการเงินและสภาวะเศรษฐกิจโลกด้วย
แม้เทคโนโลยีจะทำให้การผลิตทองคำเป็นไปได้ในทางวิทยาศาสตร์ แต่ตราบใดที่ต้นทุนยังสูงและปริมาณการผลิตยังจำกัด ก็ยังไม่มีเหตุผลเพียงพอที่จะสรุปว่าทองคำกำลังจะเผชิญกับวิกฤตราคาแบบเดียวกับเพชรในระยะใกล้
อย่างไรก็ตาม ความเชื่อมโยงระหว่าง Anglo American กับ Marathon Fusion เป็นประเด็นที่ควรติดตาม หากมีการยืนยันรายละเอียดการลงทุนและเป้าหมายเชิงธุรกิจอย่างชัดเจน ก็อาจช่วยให้เห็นว่าบริษัทเหมืองแร่รายใหญ่กำลังประเมินโอกาสจากเทคโนโลยีพลังงานฟิวชันอย่างไร
แต่การลงทุนในบริษัทเทคโนโลยีไม่ได้หมายความว่าผู้ลงทุนเชื่อว่าทองคำจากห้องแล็บจะเข้ามาแทนที่ทองคำจากเหมืองในเร็ววัน การสรุปแรงจูงใจเช่นนั้นจำเป็นต้องมีข้อมูลหรือคำยืนยันจากบริษัทมารองรับ
อีกด้านหนึ่ง ประเด็นนี้ยังทำให้เกิดคำถามในหมู่นักลงทุนสินทรัพย์ดิจิทัลเกี่ยวกับความแตกต่างระหว่างความหายากของสินทรัพย์แต่ละประเภท ทูชาร์ เจน (Tushar Jain) ผู้ร่วมก่อตั้งกองทุน Multicoin Capital ถูกอ้างถึงในต้นฉบับว่าได้ตั้งข้อสังเกตถึงผลกระทบของเพชรสังเคราะห์ และตั้งคำถามต่อไปว่าทองคำสังเคราะห์จะส่งผลต่อราคาทองคำในอนาคตอย่างไร
อย่างไรก็ตาม ก่อนเผยแพร่ควรตรวจสอบข้อความต้นฉบับและบริบทของคำกล่าวนี้ เพื่อให้แน่ใจว่าถ่ายทอดมุมมองของเขาได้ถูกต้อง
สำหรับ Bitcoin ประเด็นเรื่องความหายากมีความแตกต่างออกไป เพราะจำนวนเหรียญสูงสุดถูกกำหนดไว้ในกติกาของโปรโตคอลที่ 21 ล้าน BTC ขณะที่ทองคำและเพชรเป็นสินทรัพย์ทางกายภาพที่สามารถเพิ่มปริมาณได้ผ่านการขุดหรือเทคโนโลยีการผลิตรูปแบบใหม่
แต่ความแตกต่างนี้ไม่ได้หมายความว่า Bitcoin จะมีมูลค่าเพิ่มขึ้นโดยอัตโนมัติ หรือมีความเสี่ยงน้อยกว่าสินทรัพย์ประเภทอื่น ราคาของ Bitcoin ยังขึ้นอยู่กับอุปสงค์ สภาพคล่อง ความเชื่อมั่น และปัจจัยอื่นในตลาดด้วย
ท้ายที่สุด กรณีของเพชรและเทคโนโลยีผลิตทองคำชี้ให้เห็นว่า ความหายากเป็นเพียงปัจจัยหนึ่งที่กำหนดมูลค่าของสินทรัพย์ เทคโนโลยีอาจเปลี่ยนแปลงอุปทานและพฤติกรรมของผู้บริโภคได้ แต่ผลกระทบจะรุนแรงเพียงใดขึ้นอยู่กับต้นทุนการผลิต ความต้องการของตลาด และบทบาทที่สินทรัพย์นั้นมีต่อระบบเศรษฐกิจ
สำหรับทองคำ เทคโนโลยีของ Marathon Fusion ยังต้องพิสูจน์อีกหลายขั้นกว่าจะกลายเป็นคู่แข่งของทองคำจากเหมืองได้จริง ในตอนนี้จึงควรมองข่าวดังกล่าวเป็นพัฒนาการทางวิทยาศาสตร์ที่น่าติดตาม มากกว่าจะเป็นสัญญาณว่ามูลค่าของทองคำกำลังจะพังทลาย