



สรุปข่าว
- มีเพียง 4 จาก 20 อันดับแรกของบริษัทคลังสำรองคริปโทฯ ที่มีราคาหุ้นสูงกว่ามูลค่าสินทรัพย์ที่ถือครอง
- การเปิดตัวของ Spot ETF ช่วยลดความจำเป็นในการพึ่งพาบริษัทคลังสำรองในการเข้าถึงคริปโทฯ ของสถาบันการเงิน
- ในระยะยาว การถือครองตัวโทเคนโดยตรงยังคงให้ผลตอบแทนที่ดีกว่าและคุ้มค่าความเสี่ยงมากกว่าการถือหุ้นบริษัทคลังสำรอง
แนวโน้มผลกระทบ: Neutral
รายงานจาก DWF Ventures ชี้ให้เห็นว่า การลงทุนในหุ้นของบริษัทคลังสำรองคริปโทฯ เริ่มไม่ค่อยคุ้มค่าเนื่องจากพรีเมียมการเข้าถึงลดลงหลังจากการอนุมัติ Spot ETF แม้ว่าในระยะสั้นราคาหุ้นกลุ่มนี้อาจมีการปรับตัวขึ้นตามอารมณ์ตลาดจนแซงหน้าคริปโทฯ ที่ถือ แต่ความเสี่ยงจากโครงสร้างทางการเงินและภาระหนี้สินอาจส่งผลกระทบต่อมูลค่าหุ้นในอนาคต
การลงทุนในคริปโทเคอร์เรนซี บางครั้งก็ไม่จำเป็นที่จะต้องลงทุนด้วยการซื้อเหรียญโดยตรงเสมอไป นักลงทุนสามารถเข้าซื้อหุ้นบริษัทคลังสำรองคริปโทฯ ที่ถือเหรียญนั้นๆ เป็นทางเลือกได้อาทิเช่น BitMine, Strategy แต่วิธีการนี้จะได้ผลดีกว่าการถือเหรียญเองหรือไม่ บทความนี้มีคำตอบ
โมเดลดูดีแต่ผลออกมาแย่
จากการค้นพบของ DWF Ventures พบว่ามีเพียงแค่ 4 จาก 20 อันดับแรกของบริษัทคลังสำรองคริปโทฯ เท่านั้น ที่มีการซื้อขายสูงกว่ามูลค่าสินทรัพย์ที่ถืออยู่ นอกจากนี้ข้อมูลยังพบว่า บริษัทคลังคริปโทฯ ส่วนใหญ่ ทำผลงานได้ต่ำกว่า ผลตอบแทนของตัวโทเคนที่ตนเองถือครองอยู่ นับตั้งแต่เริ่มจัดตั้ง หรือเริ่มถือครอง
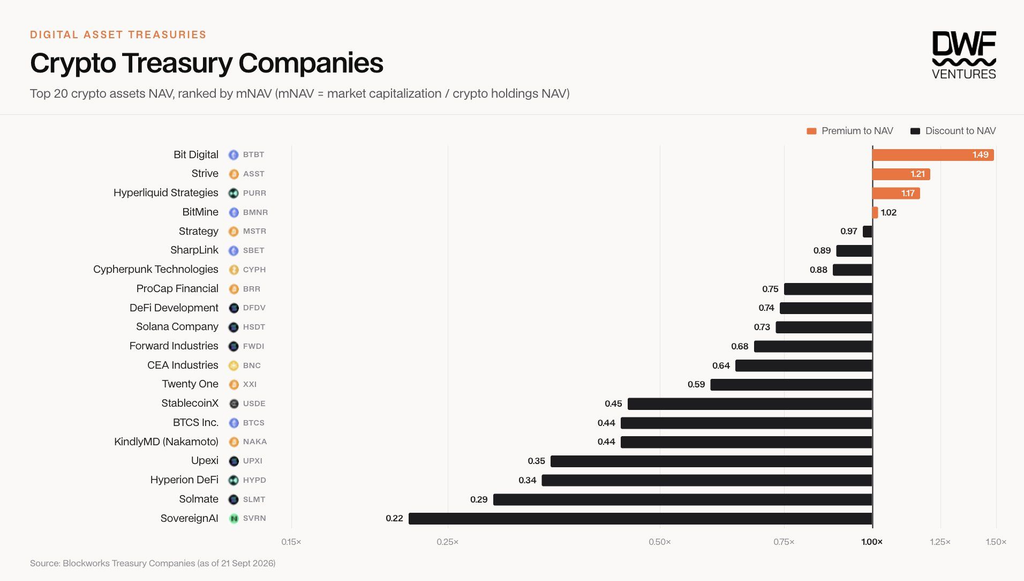
รายงาน DWF เมื่อวันที่ 24 กันยายนได้จัดอันดับให้ Bit Digital อยู่ที่ตำแหน่งสูงสุดด้วยอัตราส่วน mNAV 1.49 เท่า โดยอ้างอิงข้อมูล ณ วันที่ 21 กันยายน ขณะที่ Strive, Hyperliquid Strategies และ BitMine ตามมาที่ระดับ 1.21 เท่า, 1.17 เท่า และ 1.02 เท่า ตามลำดับ
ขณะเดียวกัน Strategy ซึ่งเป็นองค์กรที่ถือครอง Bitcoin รายใหญ่ที่สุด มีค่า mNAV อยู่ที่ระดับ 0.97 เท่า ตามไปด้วย SovereignAI ซึ่งรั้งอันดับสุดท้ายที่ 0.22 เท่า โดย DWF ระบุเพิ่มเติมว่า ตัวเลข mNAV เหล่านี้ยังไม่ได้คำนวณรวมหนี้สินและหุ้นบุริมสิทธิเข้าไปด้วย
ทั้งนี้ ค่า mNAV จะเป็นตัวชี้วัดที่ไว้ใช้ดูว่า มูลค่าตามราคาตลาดของบริษัท กับมูลค่าของสินทรัพย์คริปโทฯ ที่บริษัทถือครองอยู่มีความต่างกันขนาดไหน โดยหากค่าที่ได้ต่ำกว่า 1 หมายความว่า ราคาหุ้นกำลังซื้อขายอยู่ในระดับที่ต่ำกว่ามูลค่าสินทรัพย์ที่ถือครอง
รายงานอ้างว่า สาเหตุที่ทำให้ตัวเลขบริษัทคลังคริปโทฯ ออกมาย่ำแย่ เกิดขึ้นจากการลดลงของ “พรีเมียมการเข้าถึง” โดยในอดีต สถาบันการเงินยอมจ่ายเงินในราคาที่แพงกว่าปกติเพื่อซื้อหุ้นของบริษัทคลังสำรอง เนื่องจากกองทุนที่อยู่ภายใต้การกำกับดูแลต้องเผชิญกับความยากลำบากในการถือครองคริปโทฯ โดยตรง
อย่างไรก็ตาม ปัจจุบันสถาบันการเงินไม่จำเป็นต้องซื้อหุ้นของบริษัทเหล่านี้อีกต่อไปแล้วหากสินทรัพย์ที่พวกเขาประสงค์ที่จะถือครองได้ถูกเปิดตัวในรูปแบบของกองทุน ETF ที่ได้รับการกำกับดูแล และในตอนนี้ยังสามารถได้รับการอนุมัติจากทาง SEC เร็วขึ้นกว่า 75%
รายงานยังได้ค้นพบอีกว่า นักลงทุนส่วนใหญ่ได้ผลตอบแทนที่ดีกว่าจากการถือครองโทเคนตรง ๆ มากกว่าการซื้อหุ้นบริษัทคลังสำรองคริปโทฯ และบริษัทเหล่านี้มีเพียงไม่กี่แห่งที่สามารถให้ผลกำไรแซงหน้าสินทรัพย์ที่ตนถืออยู่
ในทางกลับกันหากมองในกรอบเวลาที่สั้นลง ภาพจะแตกต่างออกไป โดยราคาหุ้น DAT สามารถทำผลงานแซงหน้าตัวโทเคนไปได้ 15% ถึง 40% นับตั้งแต่เดือนกรกฎาคม ซึ่งในช่วงเวลานั้น อัตราส่วน mNAV ปรับตัวเพิ่มขึ้นจากจุดต่ำสุดที่ 0.5 – 0.8 เท่า ขึ้นมาอยู่ที่ระหว่าง 0.7 – 1.0 เท่า
ยกตัวอย่างเช่น Hyperliquid Strategies (PURR) ซึ่งถือครองเหรียญ Hyperliquid (HYPE) ปรับตัวขึ้นมากกว่า HYPE ถึง 31% ขณะที่ Cypherpunk Technologies (CYPH) บริษัทคลังสินทรัพย์ Zcash (ZEC) ทำผลงานชนะโทเคนของตนเองไป 38% ทว่าจำนวนโทเคนที่ถือครองต่อหุ้นกลับแทบไม่ได้ขยับขึ้นเลย
DWF จึงมองว่า การปรับตัวขึ้นของราคาหุ้นดังกล่าวเกิดจากอารมณ์ของตลาดเป็นหลัก ทำให้เมื่อมองพ้นกรอบเวลา 3 เดือนขึ้นไป การถือครองตัวโทเคนตรงๆ ยังคงเป็นการเดิมพันที่ดีกว่า
สำหรับภาพในอนาคต DWF คาดว่าคณะกรรมการบริษัท และโครงสร้างเงินทุนจะทวีบทบาทสำคัญในการกำหนดมูลค่าของ DATs มากยิ่งขึ้น โดยได้ชี้ไปที่ Strategy ซึ่งให้ความสำคัญกับผู้ถือหุ้นกู้/เจ้าหนี้มาก่อน และมีภาระผูกพันในการจ่ายเงินปันผลหุ้นบุริมสิทธิอย่างสม่ำเสมอ
รายงานเตือนว่า ภาระการชำระเงินเหล่านั้นอาจบีบให้บริษัทจำเป็นต้องขาย Bitcoin ออกมา ซึ่งจะส่งผลให้สัดส่วนมูลค่าของผู้ถือหุ้นเจือจางลง และเมื่อใดก็ตามที่ความเชื่อมั่นพังทลายลง DWF ระบุว่า mNAV ของ Strategy อาจดิ่งลงสู่ช่วงขาลงได้ทันที
บทความนี้ไม่ใช่คำแนะนำในการลงทุน
ที่มา: Beincrypto
มุมมองผู้เขียน : ดูเหมือนว่าการเลือกลงทุนในหุ้นบริษัทคลังสำรองคริปโทฯ เริ่มหมดความได้เปรียบ ทำให้ ETF อาจเป็นทางเลือกที่มีความคุ้มค่าและสะท้อนมูลค่าจริงได้ดีกว่าในระยะยาว