



สรุปข่าว
- ether.fi ถอนตัวจาก EigenLayer ถอด Restaking ออกจาก weETH หลังผลตอบแทนไม่คุ้มกับความเสี่ยงที่เพิ่มขึ้น
- Restaking ให้ผลตอบแทนต่ำกว่าความคาดหวัง ข้อมูล DefiLlama ระบุว่า Staking ปกติสร้างรายได้ต่อมูลค่าความปลอดภัยมากกว่า Restaking ราว 53 เท่า
- ขณะที่มูลค่าที่ล็อกในระบบลดลงอย่างมาก สะท้อนว่าตลาดกำลังเปลี่ยนทิศ
แนวโน้มผลกระทบ: Bearish
ether.fi กำลังถอนตัวออกจากธุรกิจ Restaking บน EigenLayer โดยถอดระบบดังกล่าวออกจาก weETH และเตรียมตัดความเชื่อมโยงที่เหลืออยู่ หลังพบว่า ผลตอบแทนจาก Restaking ไม่มากพอชดเชยความเสี่ยงที่เพิ่มขึ้น ขณะที่ข้อมูล DefiLlama ชี้ว่า Staking ปกติสร้างรายได้ต่อมูลค่าความปลอดภัยมากกว่าประมาณ 53 เท่า เหตุการณ์แฮก Kelp ยังตอกย้ำความเสี่ยงของโครงสร้าง Liquid Restaking สะท้อนว่า Restaking กำลังเปลี่ยนจากผลิตภัณฑ์สร้างผลตอบแทนไปเป็นโครงสร้างพื้นฐานเบื้องหลังแทน
ยุคทองของการทำ Restaking บน Ethereum กำลังเดินมาถึงจุดเปลี่ยนครั้งสำคัญ เมื่อผลตอบแทนที่เคยถูกคาดหวังว่าจะเพิ่มขึ้นเป็น “ผลตอบแทนสองต่อ” กลับไม่เกิดขึ้นจริง
ขณะที่ความเสี่ยงจากสัญญา Smart Contract และระบบที่เชื่อมต่อกันกลับเพิ่มสูงขึ้นเรื่อย ๆ จนโปรโตคอล Liquid Restaking รายใหญ่อย่าง ether.fi ตัดสินใจถอยออกจากธุรกิจหลัก และหันไปลุยธุรกิจธนาคารคริปโตไร้สาขาแทน
ภายในสิ้นไตรมาสนี้ ether.fi จะตัดความเชื่อมโยงเชิงโครงสร้างที่เหลืออยู่ระหว่างโทเคนที่นำไป Stake กับ EigenLayer ซึ่งเป็นโปรโตคอล Restaking รายใหญ่ โดยเอกสารของโปรโตคอลระบุว่า สินทรัพย์ที่ยังคงอยู่ในระบบ Restaking ณ เดือนสิงหาคมมีสัดส่วนไม่ถึง 1% และสิทธิ์ในการถอนเงินผ่าน EigenPod ก็มีกำหนดถูกนำออกภายในสิ้นปีนี้
การตัดสินใจครั้งนี้ถือเป็นการปิดฉากเส้นทางที่ ether.fi เคยเดินมาตั้งแต่ปี 2024 ซึ่งในช่วงเปิดตัว เงินฝากของผู้ใช้จะถูกนำไปทำ Restaking บน EigenLayer โดยอัตโนมัติ
ในเดือนสิงหาคมที่ผ่านมา ether.fi ได้ถอดระบบ Restaking ออกจาก weETH ซึ่งเป็นโทเคนที่ใหญ่ที่สุดในกลุ่ม Restaking และถูกใช้เป็นหลักประกันในโลก DeFi ทำให้ weETH กลับมาเป็นเพียง Liquid Staking Token แบบปกติ
ขณะที่ผู้ใช้งานที่ยังต้องการทำ Restaking จะต้องเลือกเข้าร่วมผ่านโทเคนอีกตัวที่สร้างขึ้นบน Symbiotic ซึ่งเป็นแพลตฟอร์มคู่แข่ง
Mike Silagadze ประธานเจ้าหน้าที่บริหารของ ether.fi กล่าวว่า Restaking ยังไม่สามารถสร้างผลตอบแทนได้อย่างมีนัยสำคัญ ขณะที่ผู้ Stake ยังต้องเผชิญกับความเสี่ยงบางประการที่สามารถมองเห็นได้อย่างชัดเจน ด้วยเหตุนี้ เราจึงมองว่า การถอนตัวออกจาก Restaking เป็นทางเลือกที่เหมาะสม
สิ่งที่ Restaking เคยถูกคาดหวังว่าจะกลายเป็น
แนวคิดของ Staking นั้นค่อนข้างตรงไปตรงมา ผู้ใช้นำ ETH ไปล็อกไว้เพื่อช่วยรักษาความปลอดภัยให้กับเครือข่าย Ethereum และได้รับผลตอบแทนกลับมา แต่ Restaking พยายามต่อยอดแนวคิดนี้ ด้วยการนำ ETH ที่ถูก Stake อยู่แล้วมาใช้สร้างความปลอดภัยให้กับโปรโตคอลและบริการอื่นเพิ่มเติม
EigenLayer นำความปลอดภัยจาก ETH ที่ถูก Stake ไว้ไปให้บริการกับโปรโตคอลและบริการอื่น เช่น Oracles และ Data Availability Layers หรือเครือข่ายที่ทำหน้าที่จัดเก็บข้อมูลให้บล็อกเชนสามารถเข้าถึงได้
โปรโตคอลและบริการเหล่านี้ต้องจ่ายค่าตอบแทนเพื่อแลกกับความปลอดภัยจาก ETH ที่ถูกนำมาใช้ซ้ำ ทำให้ในทางทฤษฎี ผู้ที่นำ ETH ไป Stake มีโอกาสได้รับผลตอบแทนเพิ่มจากทั้ง Staking และรายได้จากการนำสินทรัพย์ไปให้บริการด้านความปลอดภัยแก่ระบบอื่น
แนวคิดดังกล่าวจึงถูกต่อยอดเป็น Liquid Restaking Token หรือโทเคนที่เป็นตัวแทนของสินทรัพย์ที่ถูกนำไป Restake ซึ่งช่วยเปิดทางให้ผู้ถือสามารถนำโทเคนกลุ่มนี้ไปซื้อขาย หรือใช้เป็นหลักประกันในระบบ DeFi อื่น ๆ ได้ ขณะที่สินทรัพย์ต้นทางยังคงถูกนำไป Stake เพื่อสร้างผลตอบแทนอยู่เบื้องหลัง
สำหรับนักลงทุนคริปโต แนวคิดนี้จึงถูกมองว่าเป็นการทำให้ ETH หนึ่งก้อนสามารถสร้างประโยชน์และผลตอบแทนจากหลายช่องทางได้พร้อมกัน
แต่รายได้ที่เกิดขึ้นกลับไม่มากพอที่จะรองรับผลตอบแทนเพิ่มเติมให้ผู้ฝาก
ช่วงพีค EigenLayer เคยมีมูลค่ารวมสูงถึง 1.97 หมื่นล้านดอลลาร์ ขณะที่ Liquid Restaking Token เติบโตมากกว่า 1,000% ในช่วง 6 สัปดาห์แรกของปี 2024
แต่ข้อมูล DefiLlama ณ วันที่ 8 กันยายน พบว่า Restaking มีมูลค่ารวม 1.002 หมื่นล้านดอลลาร์ และสร้างค่าธรรมเนียมเพียง 99,977 ดอลลาร์ในสัปดาห์ก่อนหน้า ขณะที่ Liquid Staking มีมูลค่า 5.187 หมื่นล้านดอลลาร์ แต่สร้างรายได้ 27.35 ล้านดอลลาร์
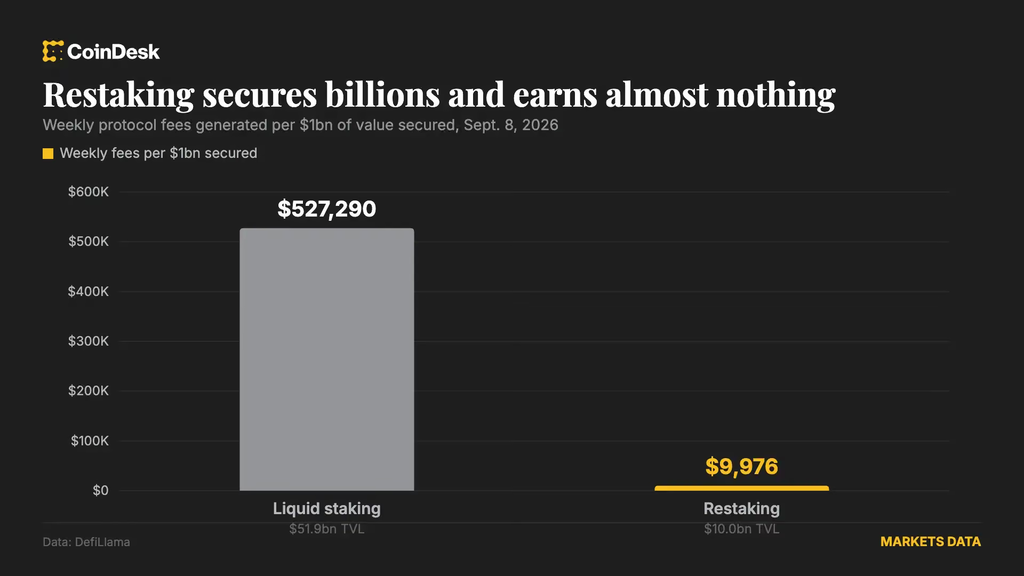
เมื่อเทียบรายได้ต่อมูลค่าการรักษาความปลอดภัย 1 ดอลลาร์ Staking ปกติสร้างรายได้มากกว่า Restaking ประมาณ 53 เท่า
ตัวเลขนี้สะท้อนปัญหาหลักของ Restaking ได้อย่างชัดเจน เงินยังอยู่ในระบบ แต่รายได้ที่สร้างกลับไม่เพียงพอที่จะชดเชยความเสี่ยงและความซับซ้อนที่เพิ่มขึ้น
แรงจูงใจยิ่งลดลงหลัง Points Programs หรือโปรแกรมสะสมคะแนนที่เคยช่วยอุดหนุนเงินฝากและดึงดูดผู้ใช้งานได้ทยอยยุติลงตลอดปี 2025
ขณะที่ระบบ Slashing หรือบทลงโทษที่สามารถยึด ETH บางส่วนจาก Node Operator เมื่อเกิดความผิดพลาดเริ่มใช้งานจริงในเดือนเมษายน 2025 ทำให้ความเสี่ยงของ Restaking ไม่ได้เป็นเพียงความเสี่ยงในทางทฤษฎีอีกต่อไป
ผู้ที่นำ ETH ไป Restake จึงต้องรับความเสี่ยงเพิ่มขึ้น ขณะที่ผลตอบแทนที่แลกมากลับไม่ได้เพิ่มขึ้นในระดับที่ชดเชยความเสี่ยงดังกล่าวได้
การถูกแฮกครั้งใหญ่
เหตุการณ์แฮก Kelp ในเดือนเมษายนยิ่งทำให้ปัญหานี้หนักขึ้น แฮกเกอร์ใช้ช่องโหว่ใน Cross-chain Bridge สร้าง rsETH จำนวน 116,500 เหรียญ มูลค่าประมาณ 293 ล้านดอลลาร์โดยไม่มี ETH หนุนหลัง ก่อนนำไปใช้เป็นหลักประกันบน Aave เพื่อกู้ Ether จริงออกมา
เหตุการณ์นี้ไม่ได้เกิดจาก EigenLayer ถูกโจมตีโดยตรง และไม่มีการ Slash หรือกลไก Restaking ใดพัง ช่องโหว่อยู่ที่ Bridge แต่ความเสียหายกลับกระทบ Liquid Restaking Token โดยตรง เพราะผู้ถือไม่ได้รับความเสี่ยงจาก Restaking เพียงอย่างเดียว แต่ยังต้องพึ่งพา Wrapper และโครงสร้างเสริมที่อยู่รอบตัวมัน
นี่คือจุดที่โมเดลของ Liquid Restaking เริ่มถูกตั้งคำถามว่า หากการเพิ่มชั้นความซับซ้อนทำให้เกิดความเสี่ยงมากขึ้น แต่ไม่ได้สร้างผลตอบแทนเพิ่มขึ้นอย่างมีนัยสำคัญ แล้วเหตุผลของการถือโทเคนเหล่านี้คืออะไร
สำหรับ ether.fi คำตอบคือ การเปลี่ยนธุรกิจ
บริษัทกำลังลดบทบาทจากโปรโตคอล Staking และเปลี่ยนแปลงตัวเองเป็นธนาคารคริปโตไร้สาขาแทน โดยมีทั้งบัตรสำหรับใช้คริปโตชำระเงิน ตลาดกู้ยืมบน Optimism และบริการเก็บรักษาสินทรัพย์ดิจิทัลรวมถึง โทเคนหุ้น และโลหะมีค่า
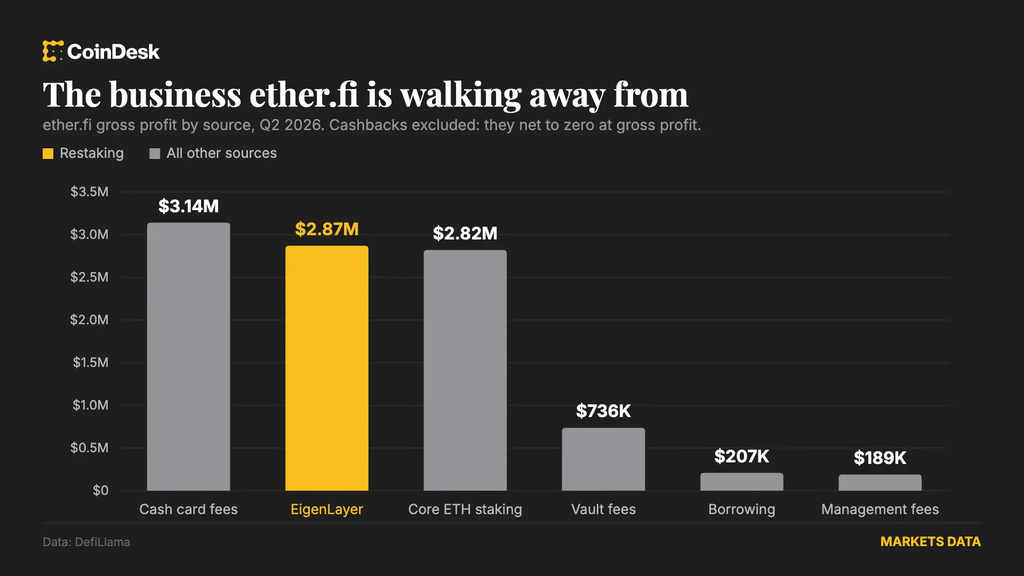
Silagadze ระบุว่า รายได้จากธุรกิจใหม่เข้ามาทดแทนรายได้ที่หายไปจากธุรกิจ Staking และ Restaking ขณะที่บริษัทตั้งเป้าเพิ่ม Run Rate ของรายได้รวมประมาณ 38% ในปีนี้ แม้รายได้จาก Staking และ Restaking จะลดลง 70%
อย่างไรก็ตาม DefiLlama แสดงว่ากำไรขั้นต้นของ ether.fi ลดลง 47% จาก 18.71 ล้านดอลลาร์ในไตรมาส 3 ปี 2025 เหลือ 9.99 ล้านดอลลาร์ในไตรมาส 2 ปี 2026 โดย ether.fi ยังไม่ได้เปิดเผยเกณฑ์ที่ใช้คำนวณตัวเลข Run Rate หรืออัตราการสร้างรายได้ที่เติบโต 38%
แม้แต่ EigenLayer เองก็ไม่ได้ผลักดัน Restaking เป็นผลิตภัณฑ์หลักอีกต่อไป โดยรีแบรนด์เป็น EigenCloud และหันไปเน้น Verifiable Computing ซึ่งใช้โครงสร้างความปลอดภัยจาก Restaking เป็นพื้นฐานอยู่เบื้องหลัง
มูลค่าที่ถูกล็อกในแพลตฟอร์มลดลงเหลือ 5.10 พันล้านดอลลาร์ จาก 2.206 หมื่นล้านดอลลาร์ในเดือนสิงหาคม 2025
ดังนั้น ปัญหาหลักของ Restaking ในปัจจุบัน ไม่ใช่เรื่องของเทคโนโลยี แต่เป็นเรื่องโครงสร้างหลักของโมเดลที่ไม่สามารถสร้างรายได้มากเพียงพอ เมื่อเทียบกับต้นทุนและความเสี่ยงที่เพิ่มเข้ามา
ที่มา:coindesk
มุมมองผู้เขียน: สิ่งที่ต้องจับตาต่อจากนี้คือ weETH และตลาด Liquid Restaking จะสามารถรักษาความต้องการไว้ได้แค่ไหน หลังแรงจูงใจเรื่องผลตอบแทนลดลง