



สรุปข่าว
- ทองคำ เงินสด และของสะสม เสี่ยงต่อการสูญหายหรือเสียหายจากภัยพิบัติ อีกทั้งยังมีข้อจำกัดเรื่องน้ำหนักและกฎหมาย
- เงินฝาก หุ้น และคริปโทเคอร์เรนซี ยังคงปลอดภัยในระบบแม้บ้านเรือนเสียหาย แต่ต้องอาศัยไฟฟ้าและสัญญาณอินเทอร์เน็ตในการเข้าถึง
- ทางออกคือการกระจายความเสี่ยงและการวางแผนล่วงหน้า ไม่ควรเลือกถือครองฝั่งใดฝั่งหนึ่งทั้งหมด แต่ควรสำรองเงินสดพอใช้ระยะสั้นไว้ในกระเป๋าฉุกเฉิน
แนวโน้มผลกระทบ: Neutral
การรับมือกับภัยธรรมชาติที่เกิดขึ้นถี่ขึ้นส่งผลให้เกิดการตั้งคำถามถึงความปลอดภัยในการถือครองสินทรัพย์ประเภทอนาล็อก ในขณะที่สินทรัพย์ดิจิทัลแม้จะช่วยลดความเสี่ยงทางกายภาพได้ดีกว่า แต่ยังคงต้องพึ่งพาเครือข่ายอินเทอร์เน็ต และไฟฟ้า บทสรุปของการจัดการสินทรัพย์ยามวิกฤตจึงไม่ใช่การเลือกฝั่งใดฝั่งหนึ่ง แต่เป็นการกระจายความเสี่ยงด้วยการสำรองเงินสดจำนวนพอดีไว้ในกระเป๋าฉุกเฉินสำหรับช่วงแรกของการอพยพ ควบคู่กับการฝากทรัพย์สินส่วนใหญ่ไว้ในระบบดิจิทัลและวางแผนเข้าถึงล่วงหน้า
ข่าวน้ำท่วมใหญ่ แผ่นดินไหว หรือไฟป่า ทุกวันนี้กลายเป็นภาพคุ้นชินที่เกิดขึ้นบ่อยจนแทบเป็นเรื่องปกติ สิ่งที่น่ากังวลตามมาคือ ท่ามกลางภาวะเศรษฐกิจที่หาเงินยากอยู่แล้ว ภัยธรรมชาติเหล่านี้กลับสามารถทำลายบ้านเรือนและทรัพย์สินที่ผู้คนทำงานสะสมมาทั้งชีวิตให้หายไปได้ในชั่วพริบตา
สถานการณ์ดังกล่าวทำให้หลายคนเริ่มกลับมาตั้งคำถามว่า หากวันหนึ่งเราต้องอพยพแบบกะทันหัน ต้องทิ้งที่อยู่และทรัพย์สมบัติเพื่อเอาชีวิตรอด การถือครองทรัพย์สินที่ขนย้ายได้ลำบากและเสี่ยงต่อการสูญหายในช่วงเวลาภัยพิบัติ เช่น ทองคำ,เงินสด, เพชรพลอย,ของสะสม ยังจะปลอดภัยอยู่ไหม ในเมื่อเราสามารถถือครองทรัพย์สินในรูปแบบดิจิทัลได้แล้ว ด้วยการพกโทรศัพท์เพียงเครื่องเดียว
อย่างไรก็ตาม บทความนี้ไม่ได้จะมาตัดสินชี้ขาดว่าวิธีไหนถูกวิธีไหนผิด และไม่ได้เป็นการชี้นำว่าสินทรัพย์ใดให้ผลตอบแทนดีกว่า แต่จะเป็นการชวนตั้งคำถามและถอดบทเรียนร่วมกันว่าในวันที่เลวร้ายที่สุด ทรัพย์สินนั้นจะยังอยู่รอดปลอดภัยไปพร้อมกับเราได้จริงหรือไม่
ข้อดี-ข้อเสียของสินทรัพย์ในระบบอนาล็อก
ทองคำ-โลหะมีค่า
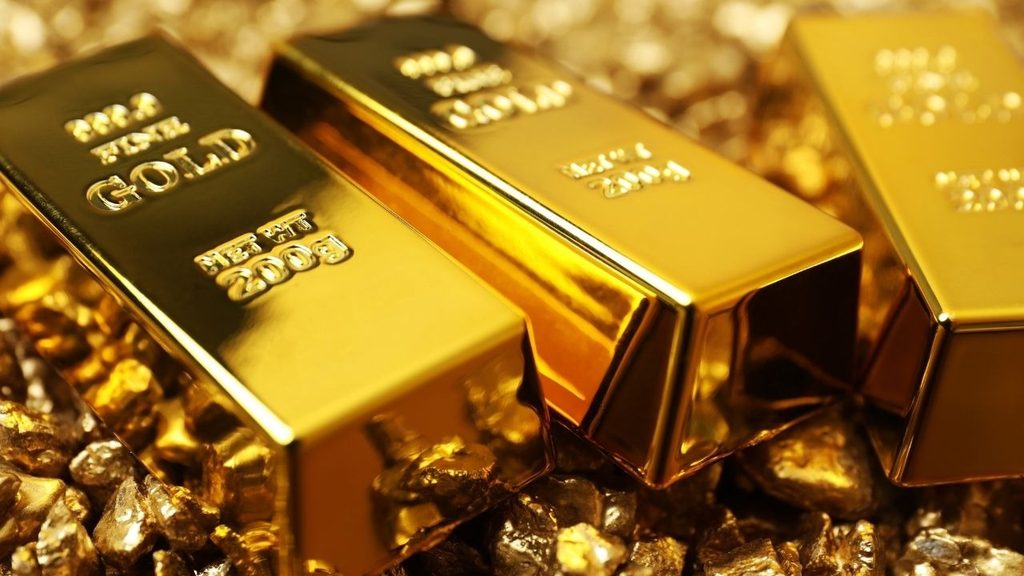
เมื่อโลกเกิดวิกฤต อย่างที่ทุกท่านทราบกันดี “ทองคำ” มักเป็นตัวเลือกแรกที่จะถูกพูดถึงเสมอ เพราะไม่ว่าจะเกิดอะไรขึ้นอารยธรรมการแลกเปลี่ยนของมนุษย์ก็ถูกผูกติดกับทองคำมานานหลายพันปี จึงทำให้ความเสี่ยงที่สินทรัพย์จะใช้ไม่ได้ในยามวิกฤตจริงจึงแทบไม่มี
แต่ถึงแม้ว่าจะฟังดูดีแต่ทองคำก็มีปัญหาเฉพาะตัวที่ยากจะแก้ไข ซึ่งนั่นก็คือ การขนย้ายและการแบ่งส่วน โดยถ้าเป็นเครื่องประดับก็ยังพอที่จะใส่ติดตัวไปได้ แต่หากเป็นทองคำแท่งแน่นอนว่า นักลงทุนจะไม่สามารถนำออกนอกประเทศได้เลย เนื่องจากติดข้อจำกัดกฎหมาย
อีกทั้งการจะนำมาใช้งานยังยากลำบากกว่า เพราะถ้าขายก็ต้องขายออกไปเลยทีเดียวไม่สามารถแบ่งส่วนออกมาใช้เท่าที่จำเป็นได้ ทำให้นักลงทุนอาจพลาดผลตอบแทนที่จะได้ในอนาคตอย่างไม่ต้องสงสัย
เงินสด
ในอดีตคนเฒ่าคนแก่ มักจะมีการเก็บซ่อนเงินไว้ภายในบ้านไม่นำไปฝากธนาคาร ด้วยการฝังดิน ฝังโอ่ง หรืออะไรก็ตามแต่ ซึ่งวิธีการดังกล่าวนั้นอาจเรียกได้ว่า “ล้าสมัย” ไปแล้วแถมยังมาพร้อมกับความเสี่ยงอีกมากแม้จะอยู่เฉยๆ ไม่โดนภัยพิบัติเล่นงาน เช่น การโดนแมลงกัดแทะ เชื้อรา ความชื้น
จริงอยู่ที่ว่าเงินสดสำรองเป็นสิ่งที่จำเป็นในยามวิกฤตเนื่องจากสามารถใช้งานได้สะดวก ไม่จำเป็นต้องพึ่งพาอินเทอร์เน็ต หรือระบบไฟฟ้า แต่การสำรองเงินติดตัวย่อมไม่ได้หมายความว่า นักลงทุนควรที่จะต้องเก็บเงินสดเอาไว้ด้วยตัวเองทั้งหมด ทำให้วิธีการนี้ไม่เหมาะทั้งในทางทฤษฎี และทางปฏิบัติ อีกทั้ง การพกเงินก้อนใหญ่ขณะอพยพก็ถือมีความเสี่ยงในตัวมันเอง
ของสะสม
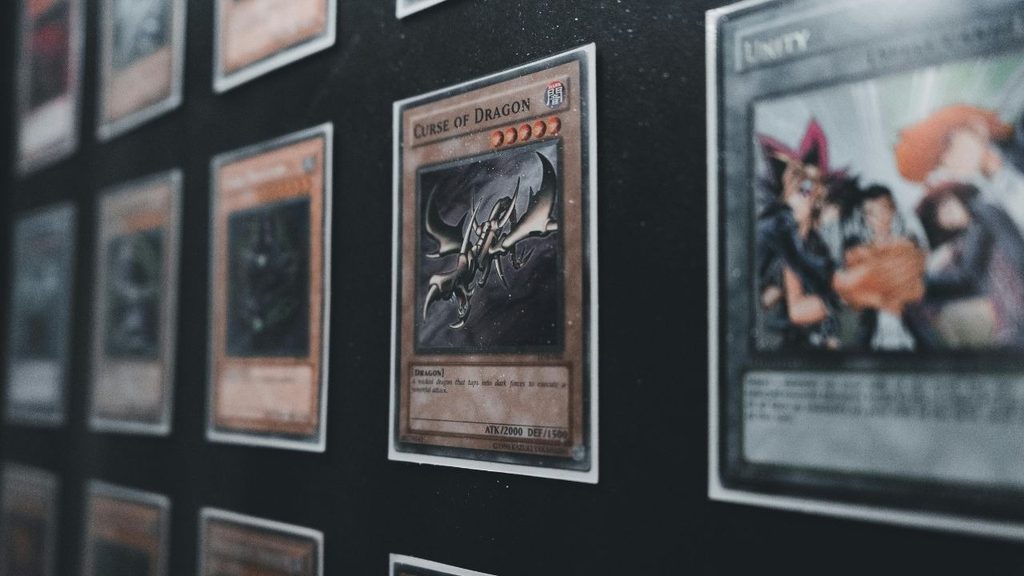
ถัดมาในเรื่องของสะสม ปัจจุบันคนรุ่นใหม่เริ่มให้มูลค่ากับสินทรัพย์ประเภทดังกล่าวมากยิ่งขึ้นโดยเฉพาะอย่างยิ่ง การ์ดสะสมจำพวกนักกีฬา หรือ IP ดังอย่าง โปเกม่อน ซึ่งยังไม่รวมถึง งานศิลปะ, ของเล่น, กระเป๋าหรู, นาฬิกา, รถยนต์ และอื่นๆ
สิ่งของเหล่านี้แน่นอนว่ามีมูลค่าที่สูงในวงการของนักสะสม แต่เมื่อเกิดวิกฤตฉุกเฉินขึ้น ของสะสมอาจไม่ใช่ตัวเลือกแรกที่นักลงทุนจะหยิบติดตัวออกไป แต่ต่อให้คว้ามาเป็นชิ้นแรก นักลงทุนก็จะต้องพบว่าสิ่งที่ติดมือมานั้นแทบจะทำประโยชน์ไม่ได้เลยในสถานการณ์ฉุกเฉิน เพราะการจะแปลงสินทรัพย์เหล่านี้ให้กลายเป็นสภาพคล่องนั้นทำได้ยากมากเนื่องจากมีตลาดที่แคบกว่า และต้องใช้เวลา
ด้วยเหตุนี้ ของสะสมจึงอาจไม่ใช่ตัวเลือกที่ดีที่สุด แต่ก็ไม่ใช่ตัวเลือกที่ไร้สาระจนไม่น่าลองเข้าลงทุนไปสักทีเดียว เพียงแต่ต้องมาลุ้นกันว่าภัยพิบัติจะทำให้สิ่งของเหล่านั้นเสียหายไปมากขนาดไหน และนักลงทุนมีสภาพคล่องเพียงพอหรือไม่ในการถือสินทรัพย์เหล่านี้จนพ้นภัย
ข้อดี-ข้อเสียของสินทรัพย์ในระบบดิจิทัล
เงินดิจิทัล
แน่นอนว่าฝั่งของสินทรัพย์ดิจิทัลมีจุดเด่นเรื่องการกระจายความเสี่ยงทางกายภาพมากกว่าอย่างเห็นได้ชัด ต่อให้บ้านเสียหายทั้งหลัง ยอดเงินก็ยังคงอยู่บนระบบข้อมูล
ทำให้สามารถนำเงินออกมาใช้จากที่ไหนก็ได้ แต่การใช้เงินดิจิทัลก็ยังมีความเสี่ยง เพียงแต่ว่าความเสี่ยงนั้นไม่ได้มาจากตัวสินทรัพย์เอง แต่มาจากตัวอุปกรณ์ และเครือข่าย
หากบริเวณที่ประสบภัยพิบัติไม่สามารถเข้าถึงไฟฟ้าและสัญญาณ ผู้ใช้งานก็จะไม่สามารถเข้าถึงสินทรัพย์ของตนได้ แต่ถึงอย่างนั้นการเก็บเงินไว้ใน mobile banking ก็ยังดีกว่าการเก็บไว้กับตัวเพราะอย่างน้อยธนาคารก็มีประกันเงินของลูกค้า ทำให้ความลำบากที่เกิดขึ้นเป็นเพียงแค่เรื่องชั่วคราวไม่ใช่เรื่องถาวร ส่วนการเลือกเก็บเงินสดเป็นสินทรัพย์เพียงอย่างเดียวก็อาจเป็นอีกประเด็นหนึ่งที่สามารถถกเถียงกันได้อีก
หุ้น
ทีนี้เราจะมาลองพูดถึงหุ้นกันบ้าง ในปัจจุบันนักลงทุนส่วนใหญ่มักจะถือหุ้นในแอปพลิเคชันของโบรกเกอร์ ทำให้เราสามารถเข้าถึงสินทรัพย์ของเราได้ไม่ต่างอะไรกับเงินดิจิทัลที่กล่าวไปแล้วข้างต้น
อย่างไรก็ตาม หุ้นมีความเสี่ยงในภาวะวิกฤตเพิ่มขึ้นมา 2 ประการนั่นคือ การถอนหุ้นและสินทรัพย์อ้างอิง ถ้านักเทรดไม่ได้เดือดร้อนที่จะต้องใช้เงินสดการถือหุ้นทิ้งไว้ก็เป็นสิ่งที่สามารถทำได้
ในทางกลับกันถ้าจะทำการถอนหุ้นมาใช้ เงินสดจะไม่ได้เข้าบัญชีของนักลงทุนเดี๋ยวนั้นแต่ต้องรอเวลาดำเนินการพอสมควร ซึ่งนั่นยังไม่รวมถึงการขายในราคาที่ไม่พึงประสงค์ หรือการขายขาดทุน นอกจากนี้ ถ้านักเทรดลงทุนในหุ้นของบริษัทที่เกิดภัยพิบัติด้วย แน่นอนว่าโอกาสในการฟื้นตัวของพอร์ตย่อมลดลงตามเป็นธรรมชาติ
คริปโทเคอร์เรนซี
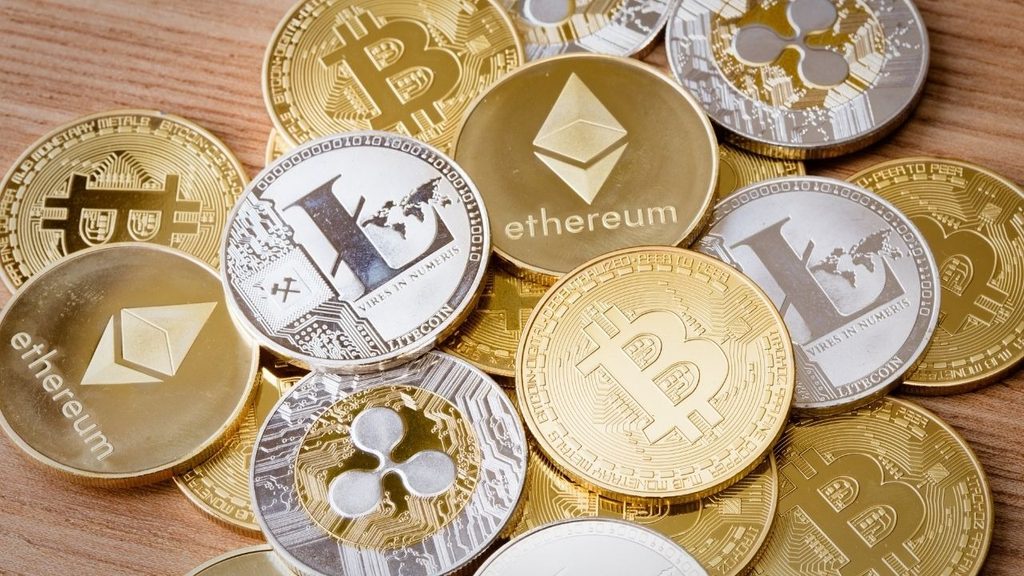
คริปโทเคอร์เรนซีถือเป็นทางเลือกใหม่ของนักลงทุนในการกระจายความเสี่ยง เพราะผู้ใช้ไม่จำเป็นต้องฝากฝังอนาคตไว้กับสินทรัพย์เสี่ยงสูงเสมอไปแต่มีตัวเลือกสินทรัพย์ที่ผันผวนต่ำเช่นกัน เช่น USDT ซึ่งเปรียบเสมือนการซื้อสกุลเงินต่างประเทศ
ทั้งนี้ คริปโทเคอร์เรนซีมีข้อดีที่ว่า สินทรัพย์แทบจะไม่ได้รับผลกระทบใดๆ จากภัยธรรมชาติ และนักลงทุนสามารถแปลงสินทรัพย์เป็นสภาพคล่องได้ทุกที่ทุกเวลาไม่ต้องรอเวลาชำระบัญชีเหมือนสินทรัพย์อื่น ต่อให้ไม่แปลงกลับมาเป็นเงินสด นักลงทุนก็สามารถใช้งานคริปโทฯ ได้โดยตรงในบางกรณี แถมพกไปไหนมาไหนก็สะดวก ทำให้มันเหมาะสมแก่การกระจายความเสี่ยงเป็นอย่างยิ่ง
แต่ถึงอย่างนั้น คริปโทฯ ก็มาพร้อมกับความเสี่ยงเฉพาะตัวเหมือนกัน หากนักลงทุนเลือกที่จะจัดเก็บสินทรัพย์ด้วยตนเองผ่าน Hardware wallet จะต้องแบกรับความเสี่ยงจากข้อผิดพลาดที่เกิดขึ้นเองทั้งหมด ดังนั้นต้องใช้ด้วยความระมัดระวัง
สรุป
ข้อสรุปที่สมเหตุสมผลที่สุดจึงไม่ใช่การเลือกฝั่งใดฝั่งหนึ่ง แต่คือ การกระจายไว้หลายที่ ตามแนวคิดที่ว่าอย่าวางไข่ไว้ในตะกร้าใบเดียว เก็บเงินสดจำนวนพอใช้ในช่วงแรกของการอพยพไว้ในกระเป๋าฉุกเฉิน เก็บทรัพย์สินส่วนใหญ่ไว้ในระบบที่มั่นคงอย่างบัญชีธนาคาร และบัญชีสินทรัพย์ดิจิทัล เพราะความปลอดภัยของทรัพย์สินในยุคที่ภัยพิบัติเกิดถี่ขึ้นไม่ได้อยู่ที่รูปแบบ แต่อยู่ที่การวางแผนล่วงหน้า
คนที่พร้อมที่สุดคือคนที่ถามตัวเองก่อนเกิดเหตุว่า ถ้าพรุ่งนี้ต้องออกจากบ้านภายในสิบนาที เราจะมีอะไรติดตัวไปบ้าง และถ้าอุปกรณ์ทุกชิ้นใช้ไม่ได้ เราจะยังเข้าถึงทรัพย์สินของเราได้หรือไม่