



สรุปข่าว
- ราคาหุ้น Gemini Space Station (GEMI) ร่วงลงกว่า 80% จากราคาช่วง IPO ส่งผลให้กระแสข่าวลือเรื่องการถูกควบรวมกิจการกลับมาเป็นที่พูดถึงอีกครั้ง
- แม้รายได้และปริมาณการซื้อขายสปอตจะหดตัวลงอย่างหนัก แต่จุดแข็งสำคัญที่ Gemini สามารถดึงดูดผู้ซื้อได้ คือเทคโนโลยีหลักและใบอนุญาตต่างๆ ในสหรัฐฯ
- การเข้าซื้อกิจการถือเป็นเรื่องยากเนื่องจากสองพี่น้อง Winklevoss กุมอำนาจการโหวตสูงถึง 94.5% ซึ่งหากทั้งคู่ไม่ยินยอมขาย ดีลดังกล่าวก็จะไม่สามารถเกิดขึ้นได้
แนวโน้มผลกระทบ: Neutral
ราคาหุ้นของกระดานเทรด Gemini ปัจจุบันได้มีการปรับตัวลดลงกว่า 80% จากราคา IPO ท่ามกลางรายได้และวอลุ่มการเทรดสปอตที่ลดลงอย่างต่อเนื่อง ส่งผลให้เกิดกระแสคาดการณ์เรื่องการถูกเข้าซื้อกิจการโดยผู้เล่นที่แข็งแกร่งกว่า เช่น Hyperliquid ที่สามารถใช้จุดแข็งของ Gemini เป็นตัวช่วยในการรุกตลาดสหรัฐฯ
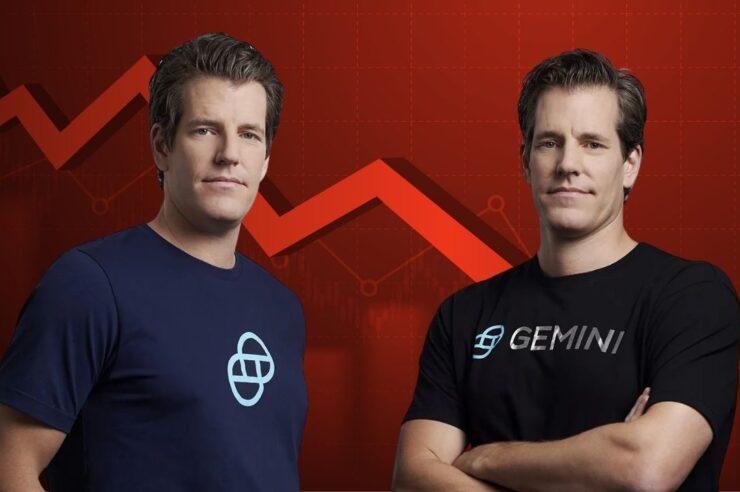
Gemini Space Station (GEMI) กระดานเทรดคริปโทฯ ที่สองฝาแฝดตระกูล Winklevoss ดูแลอยู่เบื้องหลัง ปัจจุบันราคาหุ้นได้ร่วงลงมากว่า 80% จากราคา IPO ส่งผลทำให้ข่าวลือเรื่องการถูกควบรวมซื้อกิจการกลับมาเป็นที่พูดถึงอีกครั้ง
รายงานเปิดเผยว่า GEMI มีมูลค่าตลาดเหลืออยู่เพียง $753 ล้านดอลลาร์ จากที่เคยทำได้สูงถึง $4,000 ล้านในช่วง IPO เมื่อเดือนกันยายน 2025 ซึ่งการที่ราคาร่วงลงอย่างหนักในช่วงหนึ่งปีที่ผ่านมาส่งผลทำให้บริษัทเริ่มถูกประเมินว่าอาจตกเป็นเป้าของผู้เล่นที่แข็งแกร่งยิ่งกว่า
Lorenzo Valente ผู้อำนวยการฝ่ายวิจัยสินทรัพย์ดิจิทัลของ ARK Invest ได้กล่าวเมื่อเดือนที่ผ่านมาว่า Hyperliquid ควรที่จะตัดสินใจเข้าซื้อ Gemini เพื่อเป็นช่องทางในการเข้าถึงตลาดสัญญาฟิวเจอร์สที่ไม่มีวันหมดอายุ และตลาดพยากรณ์ที่อยู่ภายใต้การกำกับดูแลในสหรัฐฯ อีกทั้งการที่สองพี่น้องมีอำนาจในการโหวตที่สูงยิ่งทำให้ดีลดังกล่าวสามารถทำได้ราบรื่นยิ่งขึ้น
Gemini ตกเป็นเป้า?
แม้ในปัจจุบันทาง Hyperliquid จะไม่ได้ส่งสัญญาณว่า พวกเขาจะเปิดดีลเข้าซื้อ Gemini แต่ข้อเสนอของ Valente ได้ทำให้เกิดคำถามขึ้นต่อมาว่า ตัวของบริษัท Gemini มีคุณค่าอะไรต่อผู้ซื้อนอกเหนือจากการที่โครงสร้างพื้นฐานด้านการกำกับดูแลมีมูลค่าสูงกว่าธุรกิจกระดานซื้อขายแบบ Spot ที่กำลังหดตัวลง
รายงานเปิดเผยว่า รายได้จากธุรกิจของ Gemini ลดลงมากว่า 38% ในไตรมาสที่สองเมื่อเทียบกับปีก่อน ส่วนวอลุ่มการเทรดในตลาดสปอตก็ลดลงมากว่า 66% เหลือเพียง $3.8 พันล้าน เช่นเดียวกับมูลค่าสินทรัพย์ทั้งหมดของบริษัทที่ลดลงจาก $1.82 หมื่นล้าน ลงมาเหลือ $8.4 พันล้าน
ถึงกิจการจะเริ่มหดตัวแต่นักลงทุน VC บางรายมองว่า Gemini มีจุดเด่นที่เหนือกว่าคู่แข่งซึ่งนั่นก็คือเรื่องของเทคโนโลยีหลัก และ การเป็นเข้าของใบอนุญาตสำคัญต่างๆ ที่คู่แข่งอาจต้องใช้ทั้งเวลาและเงินทุนมหาศาลเพื่อให้ได้มาด้วยตนเอง
นักลงทุนรายดังกล่าวเผยว่า ผู้ที่จะเข้ามาซื้อกิจการน่าจะชั่งน้ำหนักดูว่าระหว่างค่าใช้จ่ายในการเข้าฮุบกิจการกับการเสียเงินและเวลาเดินเรื่องทางกฎหมาย เรื่องไหนจะมีน้ำหนักที่สูงกว่ากันในท้ายที่สุด
ตัวอย่างที่เห็นได้ชัดเจนที่สุดเมื่อเร็วๆ นี้คือกรณีของ Keyrock ที่ได้ทำการเข้าซื้อ BlockFills เพื่อครอบครองใบอนุญาตและความชำนาญในการเสนอขายอนุพันธ์ให้กับลูกค้ากลุ่มสถาบัน ส่วนผู้ซื้อที่สนใจกิจการในยุโรปและสหราชอาณาจักรของ Gemini ที่ปิดตัวลงไปแล้ว ต่างระบุชัดว่ามีเป้าหมายหลักคือใบอนุญาตด้านการกำกับดูแล มากกว่าที่จะเป็นการเข้าซื้อกิจการทั้งหมดแต่สุดท้ายแล้วดีลดังกล่าวก็ไม่เกิดขึ้น
อย่างไรก็ตาม การจะเข้าซื้อกิจการของ Gemini ได้นั้นตัวช่วยสำคัญ ซึ่งขณะเดียวกันก็เป็นอุปสรรคที่ยากลำบากที่สุดคือ “เสียง” ของฝาแฝด Winklevoss ที่กุมอำนาจสูงถึง 94.5% กล่าวคือ ดีลจะเกิดขึ้นง่ายและเร็วมากถ้าผู้ซื้อสามารถเกลี้ยกล่อมทั้งคู่ให้ยอมรับข้อเสนอ กลับกันถ้าทั้งสองไม่มีความคิดที่จะขายกิจการ การเข้าซื้อแบบเทคโอเวอร์ก็แทบจะไม่สามารถทำได้เลย
ที่มา: Coindesk
มุมมองผู้เขียน : หาก Gemini สามารถรอดพ้นจากตลาดขาลงไปได้แล้ว และเริ่มกลับมามีการใช้งานในช่วงตลาดขาขึ้น ความเป็นไปได้ที่พวกเขาจะขายกิจการตัวเองก็แทบจะเป็นไปไม่ได้เลย อีกทั้งในปัจจุบันพี่น้องทั้งสองก็ยังไม่มีท่าทีร้อนรนที่จะต้องขายกิจการและสละอำนาจแต่อย่างใด